Patrzyłem na kalkulatory kredytu gotówkowego BNP Paribas oraz VeloBanku i różnica w kosztach jest ogromna. Dla 250 000 zł na 120 miesięcy BNP pokazuje całkowity koszt 201 300,80 zł, a VeloBank 110 819,60 zł. Różnica to 90 481,20 zł, czyli 754,01 zł miesięcznie w racie. Dla 15 000 zł na rok kredyt w BNP kosztuje 1 093,20 zł, a pożyczka online z Wongi 4 444,68 zł.
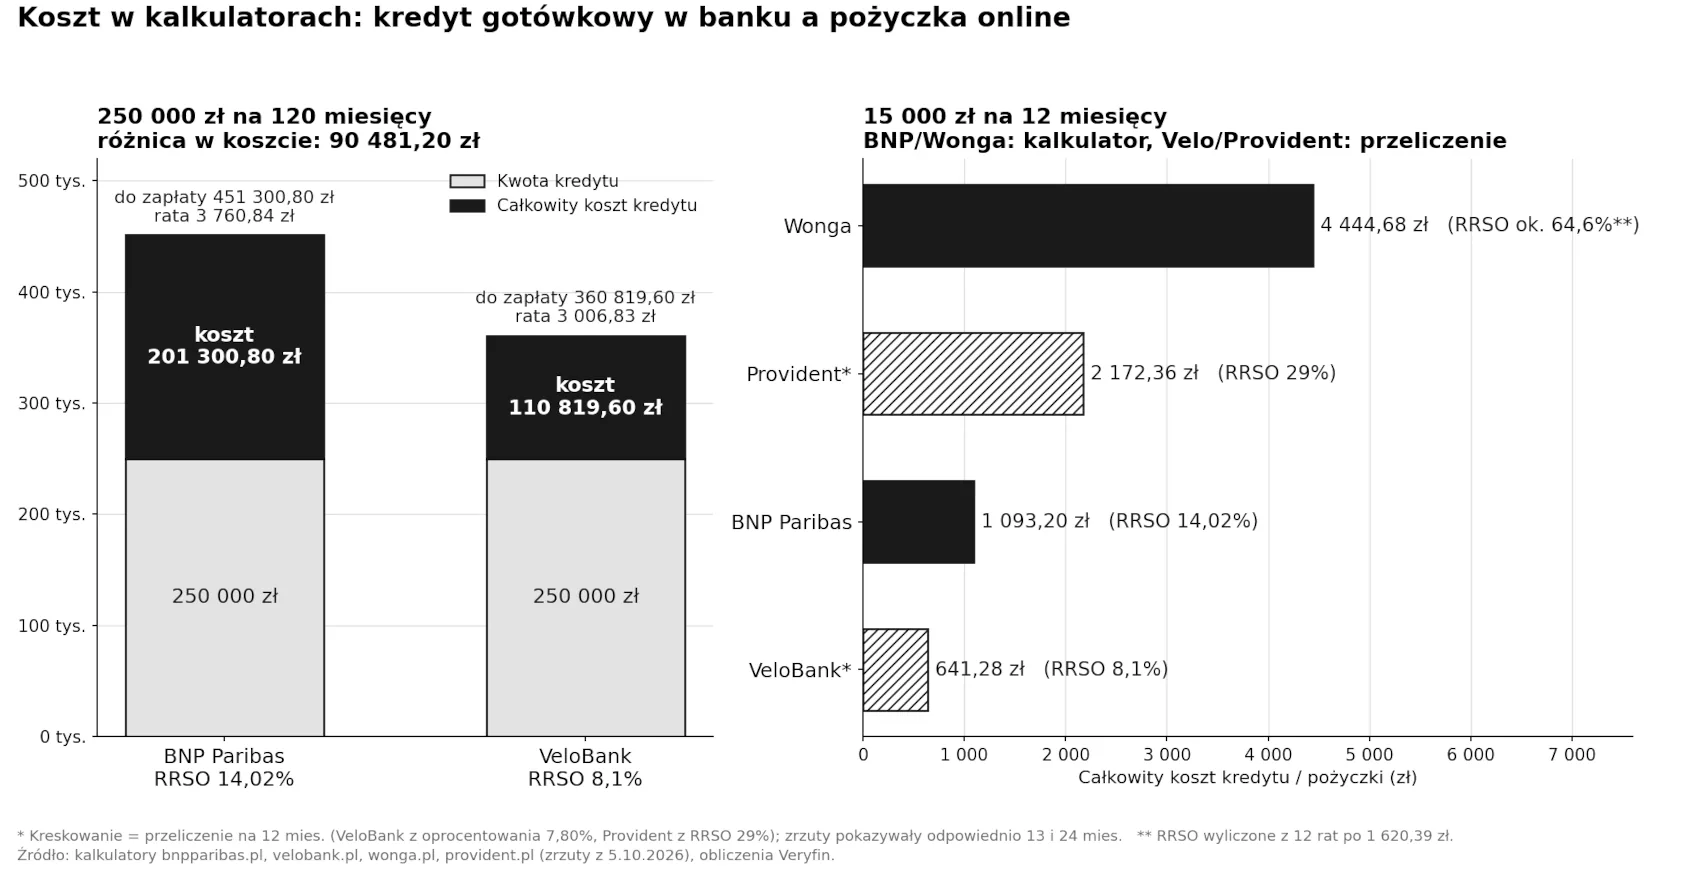
250 000 zł na 120 miesięcy
| BNP Paribas | VeloBank | |
|---|---|---|
| Oprocentowanie | 13,19% (stałe) | 7,80% (zmienne) |
| Prowizja | 0 zł | 0 zł |
| Rata | 3 760,84 zł | 3 006,83 zł |
| Całkowity koszt kredytu | 201 300,80 zł | 110 819,60 zł |
| Całkowita kwota do zapłaty | 451 300,80 zł | 360 819,60 zł |
| RRSO z przykładu reprezentatywnego | 14,02% | 8,1% |
RRSO z przykładu reprezentatywnego pokrywa się z kalkulatorem. BNP w przykładzie (43 393 zł, 79 rat, 13,19%, bez prowizji) podaje 14,02%:
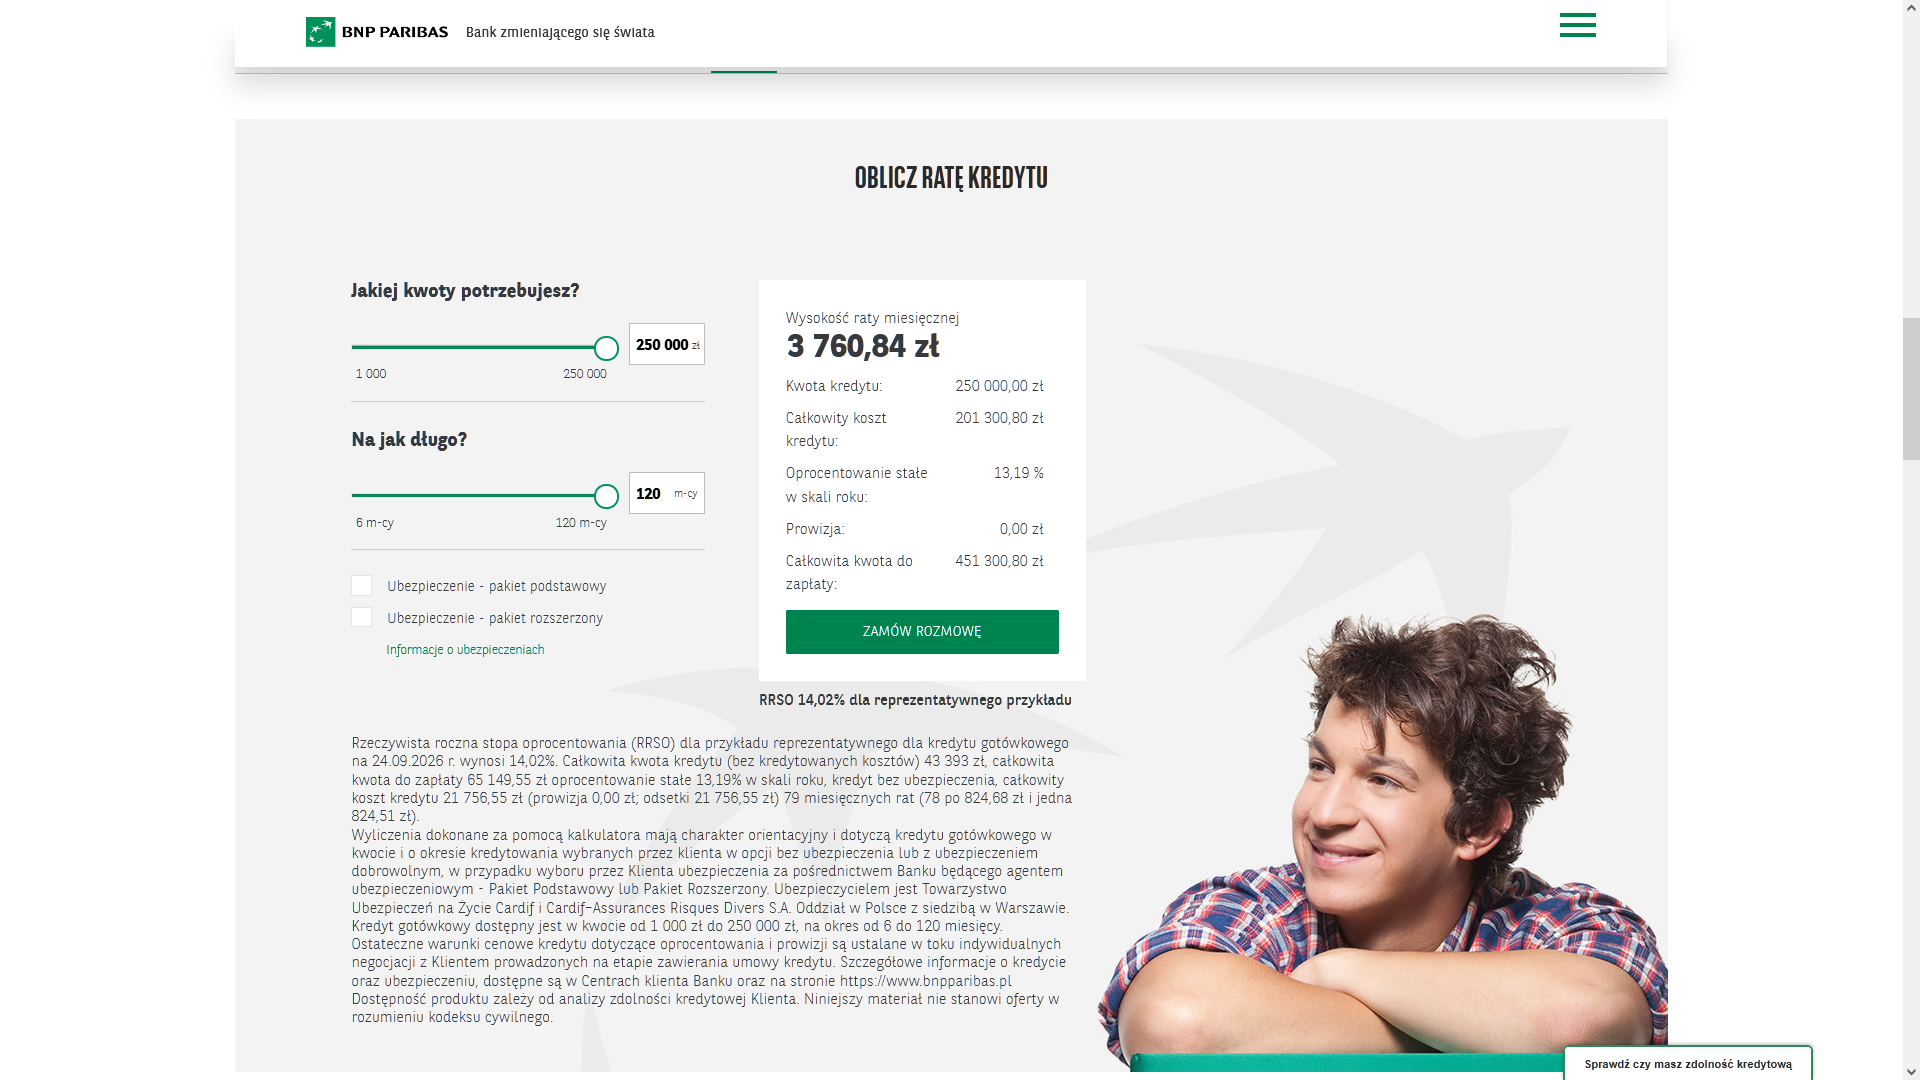
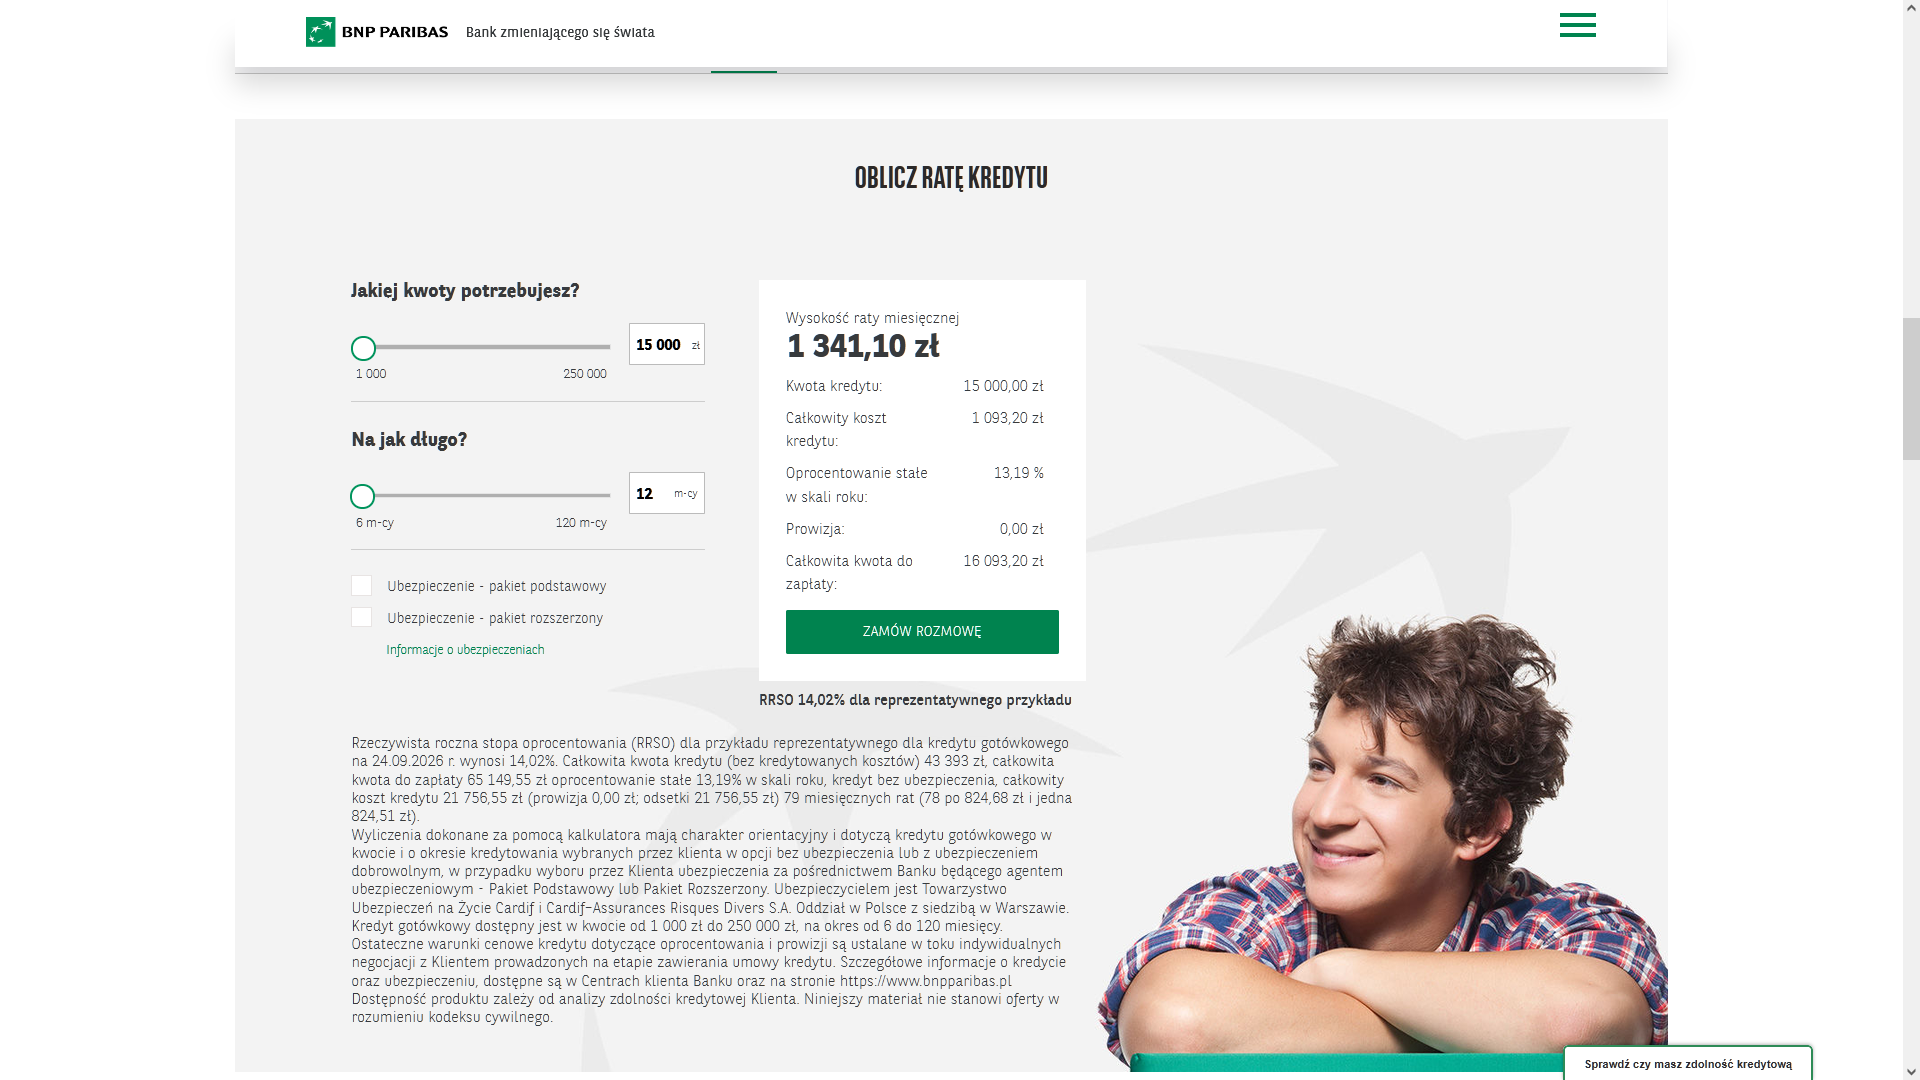
Taki sam wynik daje przeliczenie raty 3 760,84 zł z kalkulatora dla 250 000 zł oraz raty 1 341,10 zł dla 15 000 zł:
W VeloBanku oprocentowanie 7,80% daje 8,08%, a w przykładzie jest 8,1%. Obie oferty są bez prowizji, więc RRSO nie zależy od kwoty ani okresu, a cała różnica w kosztach wynika z oprocentowania: 13,19% wobec 7,80%, czyli 5,39 pp:
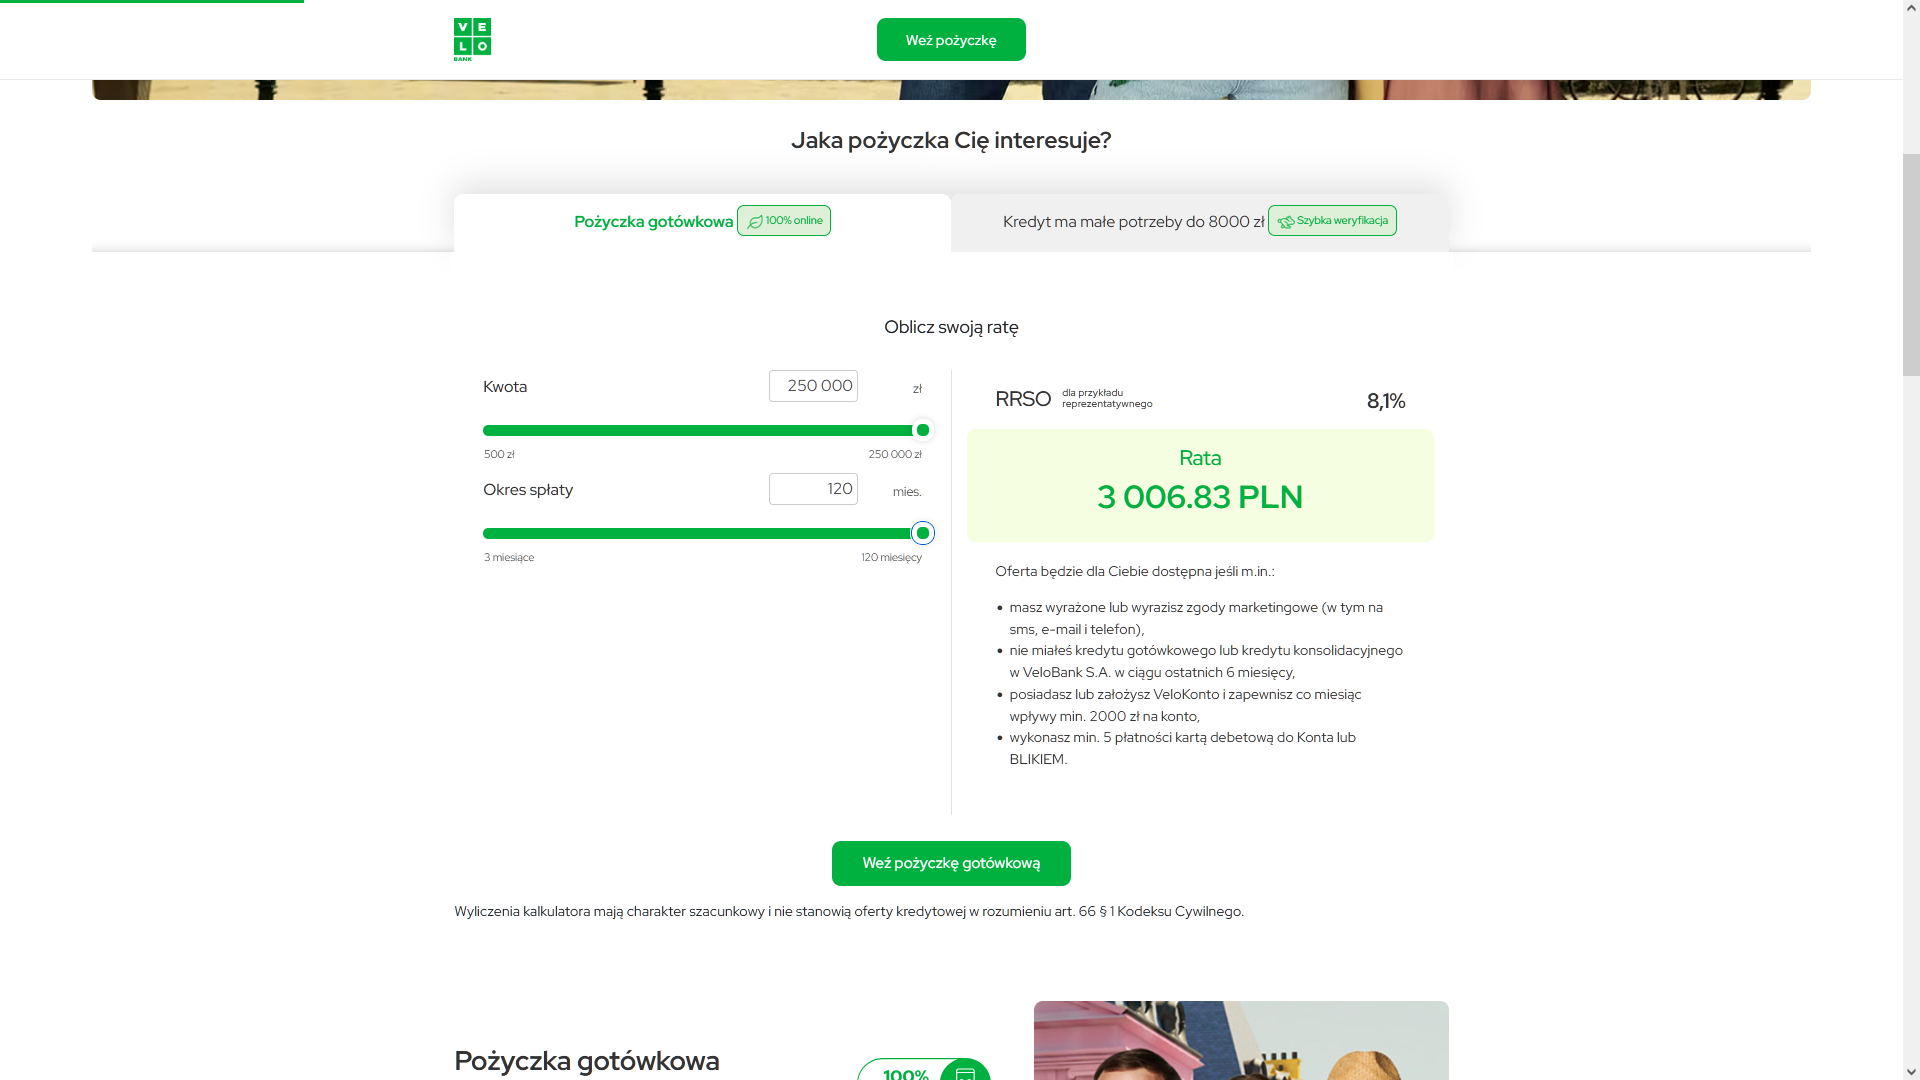
Stawka VeloBanku jest tutaj warunkowa. Wymieniają m.in. zgody marketingowe, brak kredytu gotówkowego lub konsolidacyjnego w VeloBanku w ostatnich 6 miesiącach, VeloKonto z wpływami min. 2000 zł miesięcznie oraz min. 5 płatności kartą lub BLIKIEM. Bank zastrzega, że od miesiąca następującego po niespełnieniu warunku oferty podnosi oprocentowanie o 2 pp. do czasu ponownego jego spełnienia. Dla 250 000 zł na 120 miesięcy oznaczałoby to 9,80% (RRSO ok. 10,25%), ratę ok. 3 276 zł i koszt ok. 143 tys. zł. To nadal ok. 58 tys. zł mniej niż w BNP.
BNP ma w kalkulatorze dwa dodatkowe warianty: z ubezpieczeniem podstawowym oprocentowanie spada do 12,99%, z rozszerzonym do 12,89%. Składka płacona jest razem z ratą i nie wchodzi do tabeli powyżej.
15 000 zł na 12 miesięcy: banki i pożyczki online
Na zrzutach VeloBank miał ustawione 13 miesięcy (rata 1 207,03 zł, koszt 691,39 zł), a Provident 24 miesiące (rata 806,11 zł, do zapłaty 19 346,55 zł). Żeby porównać wszystko na 12 miesiącach, policzmy nasze oferty: VeloBank z oprocentowania 7,80%, Provident z RRSO 29%. Przy 24 miesiącach to RRSO odtwarza ratę z kalkulatora (806,13 zł wobec 806,11 zł).
| Oferta | Rata | Do zapłaty | Koszt | RRSO |
|---|---|---|---|---|
| VeloBank* | 1 303,44 zł | 15 641,28 zł | 641,28 zł | 8,1% |
| BNP Paribas | 1 341,10 zł | 16 093,20 zł | 1 093,20 zł | 14,02% |
| Provident* | ok. 1 431 zł | ok. 17 172 zł | ok. 2 172 zł | 29% |
| Wonga | 1 620,39 zł | 19 444,68 zł | 4 444,68 zł | ok. 64,6%** |
* przeliczenie na 12 miesięcy. ** RRSO wyliczone z 12 rat po 1 620,39 zł, bo kalkulator Wongi nie pokazuje RRSO (a pokazywał…).
Między BNP a VeloBankiem różnica na 15 000 zł to 451,92 zł w skali roku. Między BNP a Wongą 3 351,48 zł, a między VeloBankiem a Wongą 3 803,40 zł.
W pożyczkach pozabankowych RRSO z przykładu reprezentatywnego nie musi odpowiadać kwocie i okresowi z kalkulatora. Dla Wongi ze zrzutu wychodzi ok. 64,6%, a we wpisie CreditStar dołącza do Veryfin podane jest 74,30% (tam też CreditStar 46,44% i Avior Finance 39,22%). Różnica może wynikać z innej kwoty i okresu w przykładzie albo ze zmiany cennika. Tutaj pokazuje wyłącznie zrzut kalkulatora bo to wszyscy klienci widzą na początku w internecie. 29% Providenta to to samo RRSO, które mamy w zestawieniu pożyczek przez internet.
Czego nie pokazuje kalkulator
- RRSO 14,02% to oferta z nagłówka strony BNP, nie najtańsza w tym banku. We wrześniowym zestawieniu we wpisie PKO BP tnie RRSO o ponad 3 punkty procentowe BNP Paribas Kredyt Online (20-30 tys. zł) miał RRSO 8,13%, a Pierwsza Pożyczka 9,25%.
- VeloBank też ma droższą „ciemną stronę”: oferta „Ze Stałą Ratą” miała we wrześniu RRSO 11,70%, czyli więcej niż 8,1% z kalkulatora.
- BNP oferuje oprocentowanie stałe, VeloBank zmienne. Kalkulatory liczą ratę przy niezmiennej stawce.
Aktualne zestawienia: ranking kredytów gotówkowych i ranking pożyczek online.

Wydawca i ekspert portalu Veryfin. Od 2003 roku związany z branżą finansową i nieruchomościami. Od 2005 Fintech deweloper i wydawca polskich i zagranicznych portali branży finansowej.