Mamy w ofercie RRSO 5,72% dla stopy zmiennej i RRSO 5,98% dla okresowo stałej. To mało – im mniej tym lepiej. Bank Spółdzielczy we Wschowie – miasteczku tuż przy granicy z Wielkopolską, o rzut beretem od Leszna, Głogowa i Lubina – ma do 30 listopada 2026 r. promocję na kredyt mieszkaniowy: marża 1,5 p.p., prowizja 0 zł.
Spółdzielczy = normalny
Jak w przypadku Auret Banku (zobacz kredyt mieszkaniowy Auret Bank, zobacz ranking kredytów mieszkaniowych – wkrótce zmiany): bank spółdzielczy to praktycznie i formalnie normalny bank. Też od razu wspomnę, że rozmawiałem z dobrym doradcą kredytowym z Warszawy współpracującym z Lendi („Income Consulting Łukasz Wolski” – kontakt, mają też BS we Wchowie i inne spółdzielcze, będzie osobny wpis) – ale te kredyty hipoteczne ze spółdzielczych to ma być cytuje „droga przez mękę” – taka uwaga od osoby bezpośrednio zajmującej się tymi kredytami.
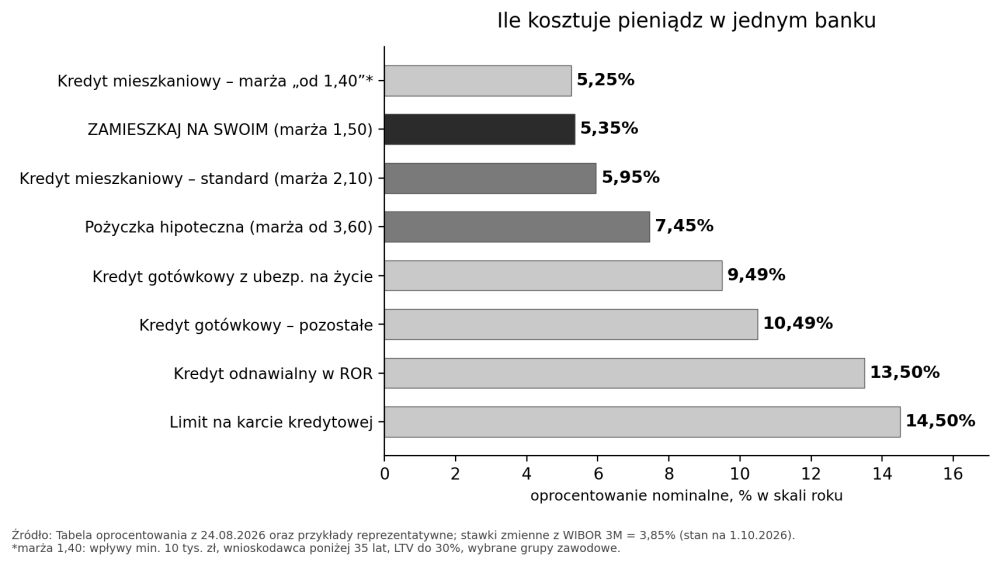
Oddziały ma w Lesznie, Rawiczu i Zielonej Górze, ale też w Głogowie, Lubinie, Polkowicach, Rudnej i Chocianowie, czyli w miedziowym zagłębiu. Nie dziwi więc, że taryfa (modne słowo ostatnio) wymienia z nazwy pracowników KGHM i spółek zależnych (obok notariuszy, lekarzy i urzędników), a w tabeli oprocentowania widnieje marża „od 1,40 p.p.” dla wybranych grup zawodowych. Wypada zajrzeć pod gwiazdkę: wpływy min. 10 tys. zł miesięcznie, wiek poniżej 35 lat i LTV do 30%. Dla większości kredytobiorców najtańszą marżą jest więc ta promocyjna, 1,5.
Co bank obiecuje, a co zapisał w regulaminie
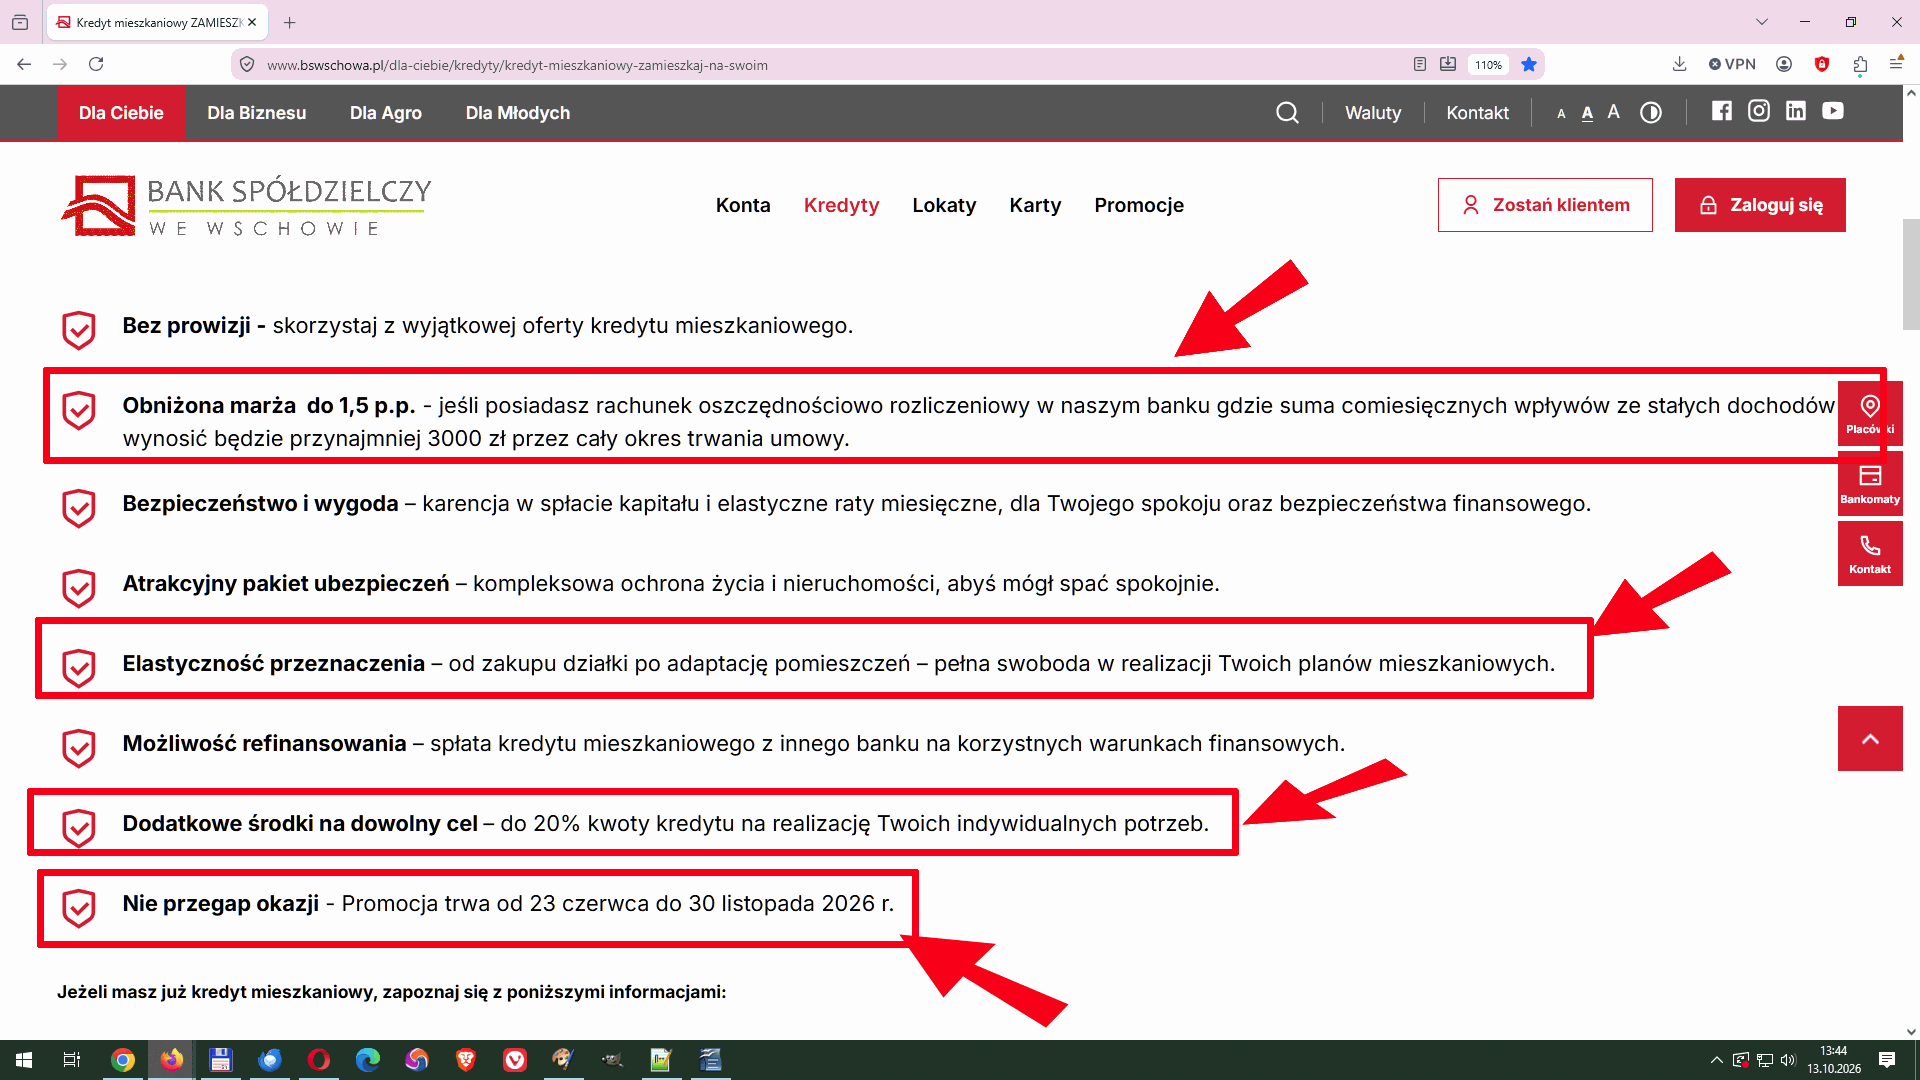
Atrakcyjnie… Regulamin (stan na 1 października 2026 r.) jest konkretniejszy:
- Wniosek składa się w placówce banku, w czasie trwania promocji: od 23 czerwca do 30 listopada 2026 r.
- Wkład własny co najmniej 20% kosztów inwestycji.
- Rachunek ROR z kartą w tym banku i wpływy z wynagrodzenia lub innych stałych dochodów min. 3 000 zł miesięcznie – przez cały okres kredytowania.
- Cel: zakup nieruchomości, budowa domu jednorodzinnego albo remont mieszkania lub domu. Kredytobiorca jako konsument.
- Decyzja kredytowa ważna 30 dni, umowę trzeba podpisać najpóźniej w ostatnim dniu jej ważności. Z promocji skorzystasz raz.
- Zgoda na informacje marketingowe jest warunkiem, ale można ją później cofnąć bez utraty promocji. Rzadka uczciwość.
- Gdy wpływy nie dochodzą do 3 000 zł: bank wyśle wezwanie z terminem, a po jego bezskutecznym upływie podniesie marżę o 0,40 p.p. Wraca ona na 1,5 automatycznie, gdy warunek znów będzie spełniony. W przykładzie banku (444 220 zł, 299 miesięcy) te 0,40 p.p. to około 106 zł więcej miesięcznie, czyli ok. 1 275 zł rocznie.
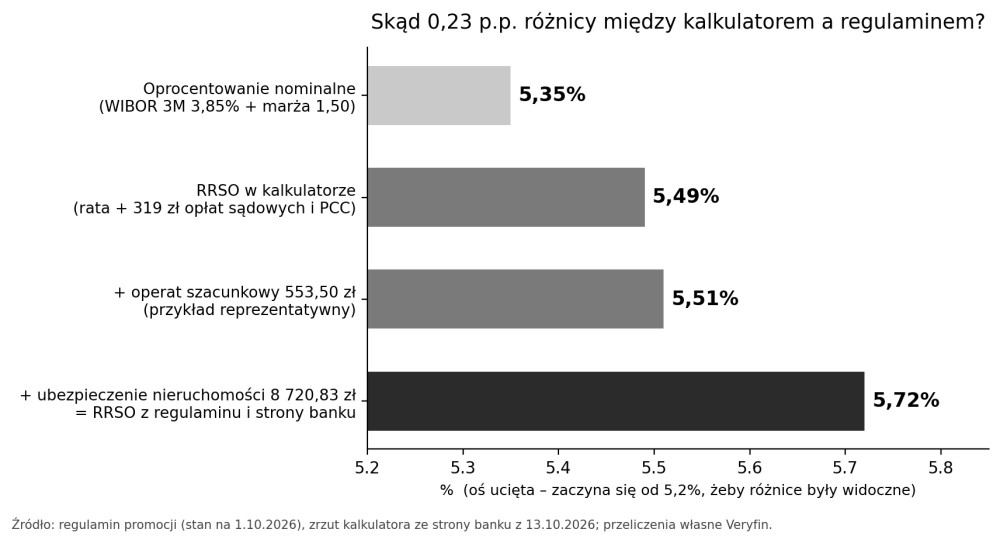
Kalkulator pokazuje 5,49% lecz regulamin 5,72%
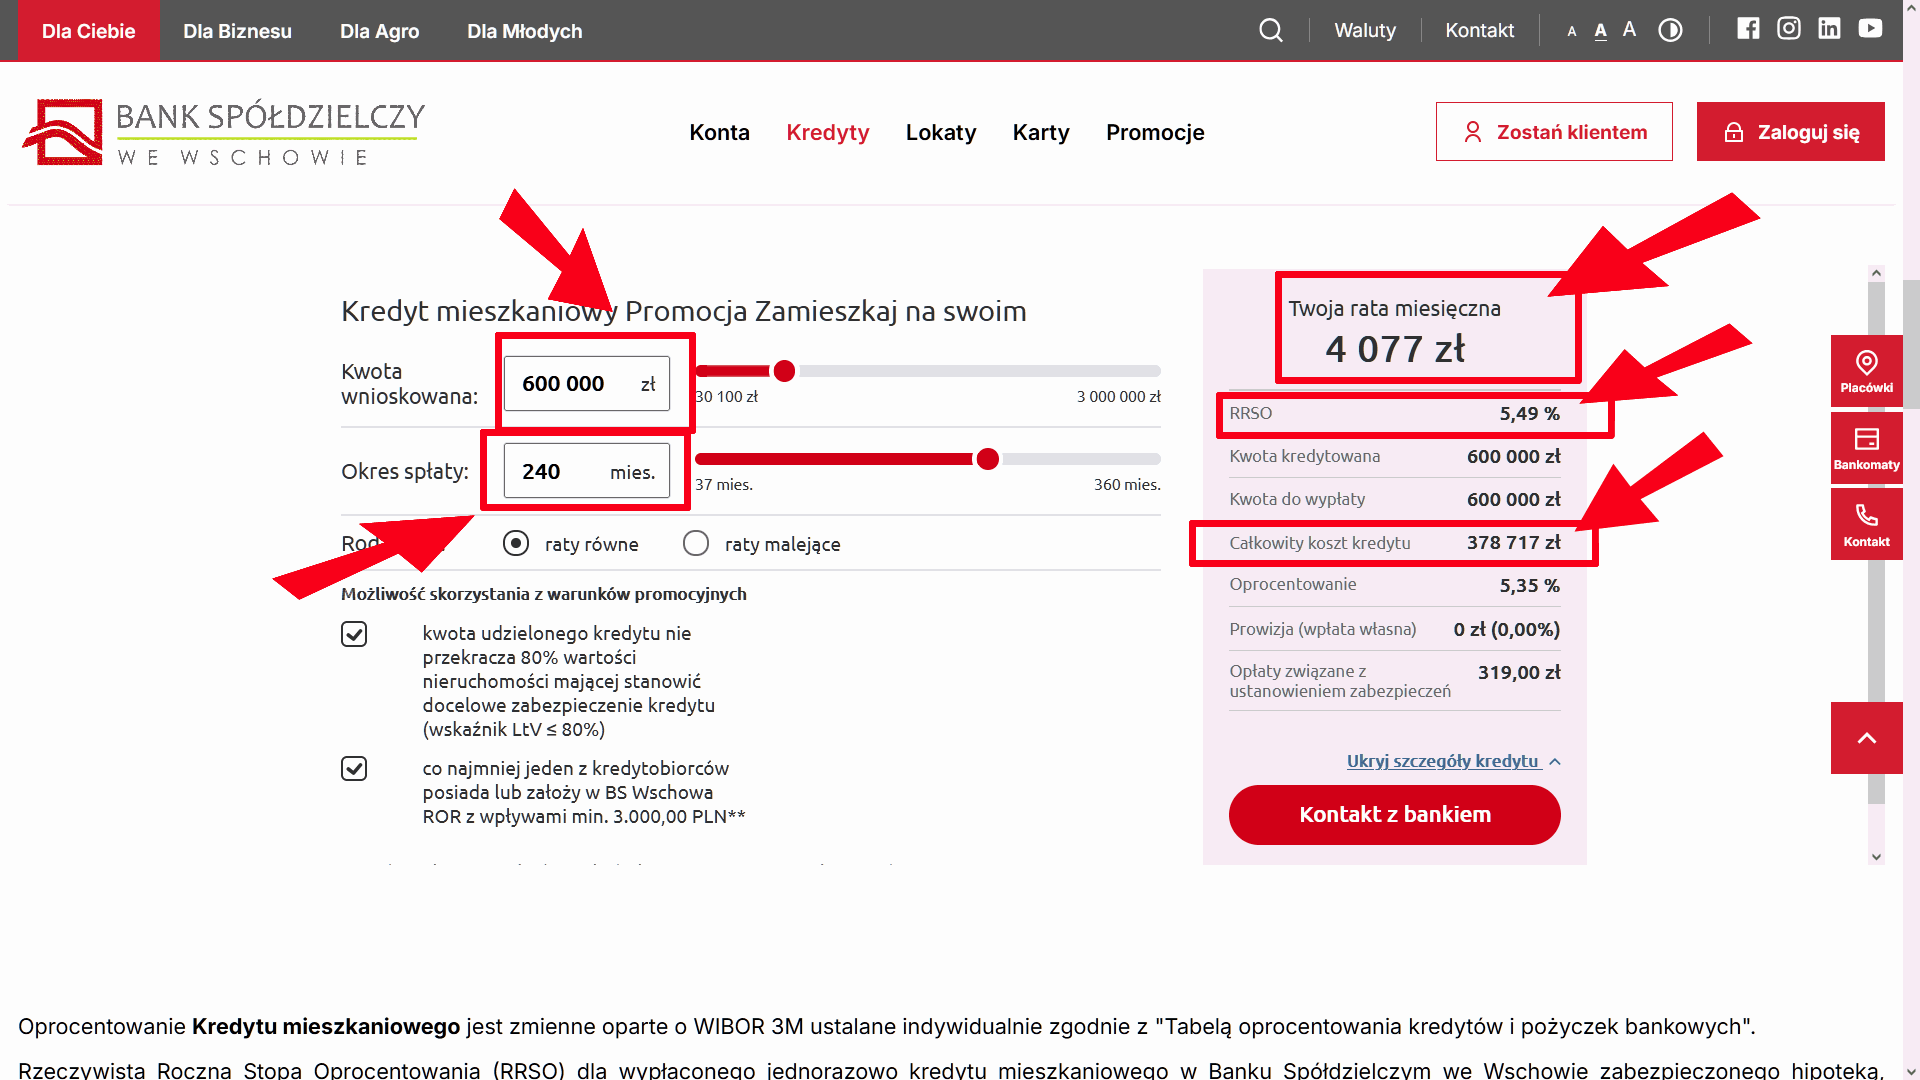
Cokolwiek wpiszę do kalkulatora, RRSO wychodzi 5,48% albo 5,49%. Tu: 600 000 zł na 240 miesięcy, rata 4 077 zł, koszt całkowity 378 717 zł. Przeliczyłem to sam i zgadza się co do złotówki. Tajemnicy nie ma. Kalkulator liczy tylko ratę i 319 zł opłat sądowych oraz PCC, a oprocentowanie 5,35% przy ratach płaconych co miesiąc daje efektywnie 5,48% w skali roku. Przy kwotach hipotecznych stałe 319 zł dokładają tyle co nic, więc RRSO stoi w miejscu.
Jak przy Auret Banku: kalkulatory są orientacyjne, miarodajny jest przykład reprezentatywny. Ten (444 220 zł, 299 miesięcy, LTV 77,44%) wlicza jeszcze operat (553,50 zł) i ubezpieczenie nieruchomości z oferty banku (8 720,83 zł) – i stąd 5,72%. Ciekawostka z przeliczeń: 5,72% wychodzi dokładnie wtedy, gdy całą składkę 8 720,83 zł policzyć na początku. Płatna równo w ratach rocznych dałaby ok. 5,63%. W Auret Banku RRSO było niższe, bo bank nie liczył wyceny nieruchomości. Tu liczy więcej. Ubezpieczyć dom i tak trzeba (brak polisy to przesłanka wypowiedzenia umowy), pytanie tylko: gdzie.
Promocja kontra cennik: 52 tysiące różnicy
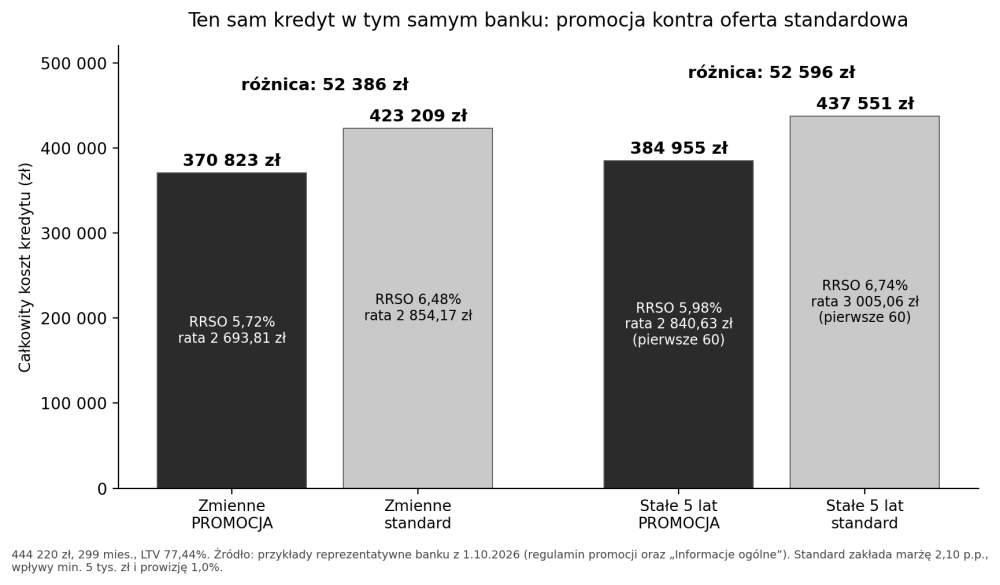
Bank podaje też przykład dla oferty standardowej, na tym samym kredycie (444 220 zł, 299 miesięcy, LTV 77,44%). Różnica w całkowitym koszcie to 52 386 zł, z czego 47 944 zł to niższa marża, a 4 442 zł – brak prowizji. Co ciekawe, promocja żąda wpływów 3 000 zł, standard aż 5 000 zł. Bank tu naprawdę zaprasza.
| Promocja „Zamieszkaj na swoim” | Oferta standardowa | |
|---|---|---|
| Marża | 1,50 p.p. | 2,10 p.p. |
| Prowizja | 0 zł | 1,0% (4 442,20 zł) |
| Wymagane wpływy na ROR | min. 3 000 zł | min. 5 000 zł |
| Oprocentowanie zmienne (WIBOR 3M 3,85%) | 5,35% | 5,95% |
| RRSO zmienne / stałe 5 lat | 5,72% / 5,98% | 6,48% / 6,74% |
| Rata (zmienne) | 2 693,81 zł | 2 854,17 zł |
| Całkowity koszt kredytu (zmienne) | 370 823,37 zł | 423 209,40 zł |
Wariant ze stałą stopą na 5 lat kosztuje więcej: 5,90% (stała stopa bazowa 4,40% plus marża 1,5), rata 2 840,63 zł, czyli o 146,82 zł więcej niż przy zmiennej. Przez 60 rat to ok. 8 800 zł „ubezpieczenia od wzrostu stóp”. Za to przy stałej stopie bank nie pobiera prowizji za wcześniejszą spłatę, a zmiana oprocentowania ze zmiennego na okresowo stałe aneksem kosztuje 0 zł (po spełnieniu warunków, m.in. min. 62 miesiące do końca umowy). W drugą stronę, ze stałego na zmienne w trakcie 5 lat – nie wolno.
Do 20% na cokolwiek – tanio, ale długo
Mamy tutaj też opcję „dodatkowych środkach na dowolny cel – do 20% kwoty kredytu”. W „Informacjach ogólnych” cel dowolny jest jednym z 22 celów kredytu mieszkaniowego, o ile idzie w parze z celem mieszkaniowym.
Drobny druczek – to co tygryski lubią najbardziej (najmniej)
- Wcześniejsza spłata przy stopie zmiennej: 2% w ciągu 36 miesięcy od zawarcia umowy (nie więcej niż odsetki za kolejne 12 miesięcy). Nadpłata 100 000 zł w drugim roku to 2 000 zł. Przy stałej stopie: 0 zł (taryfa, rozdz. 6, pkt 2.4 i 2.5).
- Budowa w transzach: 250 zł za każdą kontrolę na budowie przed wypłatą transzy i kolejne 250 zł po ostatniej. Kilka transz to ponad tysiąc złotych, a w RRSO tego nie ma (taryfa, rozdz. 6, pkt 8).
- Remont i sama działka: bank zastrzega, że okres spłaty nie powinien przekraczać 10 lat. Rata od 150 tys. zł na remont to wtedy ok. 1 617 zł zamiast ok. 909 zł na 25 lat. Kalkulator o tym nie wie i pozwala na 360 miesięcy. Dodatkowo wiek kredytobiorcy plus okres kredytowania nie może przekroczyć 75 lat.
- Karta: ROR z kartą to warunek. Przy Koncie Mobilnym obsługa karty kosztuje 0 zł, jeśli transakcje bezgotówkowe w miesiącu sięgają 1 000 zł. Poniżej tego progu taryfa przewiduje 6 zł miesięcznie dla osób powyżej 25 lat.
- Refinansowanie: strona banku zachęca, ale regulamin promocji wymienia trzy cele – zakup, budowa, remont. Czy kredyt na spłatę hipoteki z innego banku dostanie marżę 1,5, trzeba dopytać przed złożeniem wniosku.
- Polisa: „Informacje ogólne” wymagają ubezpieczenia nieruchomości przez bank, aby dostać kredyt na określonych warunkach. Regulamin promocji tego nie wymienia, ale przykład reprezentatywny polisę z oferty banku zakłada. Dopytać o własną.

Wydawca i ekspert portalu Veryfin. Od 2003 roku związany z branżą finansową i nieruchomościami. Od 2005 Fintech deweloper i wydawca polskich i zagranicznych portali branży finansowej.