Income Consulting to profesjonalny ekspert kredytowy. Głównie kredyty hipoteczne, gotówkowe oraz dla firm. Co ważne – tylko bankowe kredyty (bez ryzyk związanych z pozabankowymi alternatywami). Formalne uprawnienia można potwierdzić w Rejestrze Pośredników Kredytowych pod numerem RPH000896 (rpkip.knf.gov.pl).
Strona www warszawskiego doradcy kredytowego to https://ic-ekspertfinansowy.pl/ – Income Consulting (strona kontaktowa).
Skuteczność 99,8% w kredytach mieszkaniowych
Rozmawiałem kilka dni temu z Panem Łukaszem Wolskim telefonicznie, skuteczność wychodzi bardzo wysoka bo ok 99,8% pozytywnie załatwionych spraw kredytów hipotecznych. Co to oznacza – praktycznie każdy „wychodzi” z kredytem…. oczywiście z wliczania do przyznawalności wykluczamy każdy przypadek, który z góry nie kwalifikuje się do kredytu (np. prozaiczny brak udokumentowanych dochodów) – to raczej oczywiste.
W każdym razie dojazd / konsultacje są nadal bezpłatne bez względu na finał. Działa tu dokładnie ta sama zasada co przy wpisie o Wrocławskiej doradczyni Annie Swobodzie: „Koszty podstawowych usług kredytowy zerowe bo wynagrodzeniem dzieli się bank. (…) dzięki doradztwu możemy wytypować dla nas najtańszy kredyt hipoteczny”
15 instytucji z kredytami hipotecznymi i dziesiątki różnych ofert
W realizacji skuteczności ma swój udział dostęp do 15 różnych instytucji od kredytów hipotecznych (bank, banki spółdzielcze, SKOK).
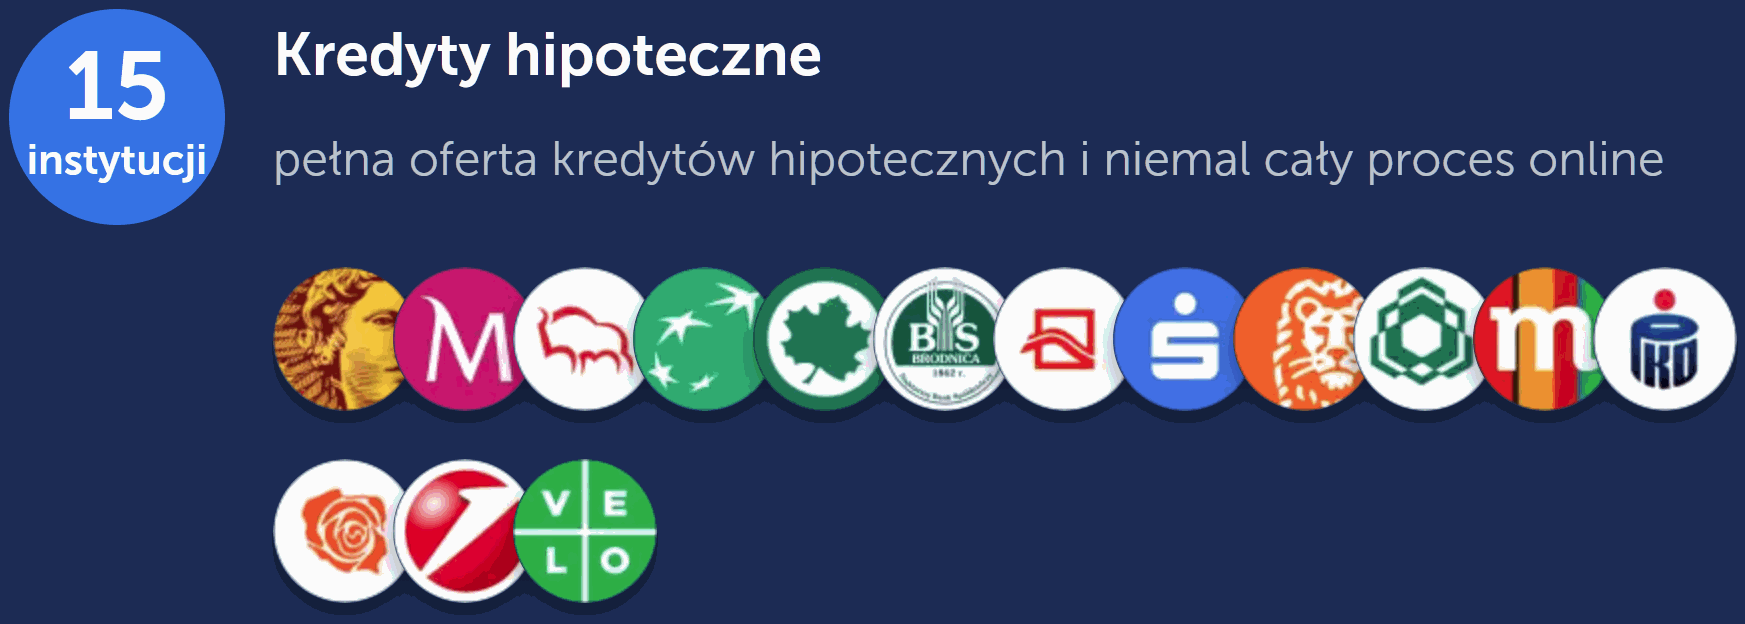
Czyli mamy tak:
- Alior Bank
- Bank Millennium
- Pekao Bank
- BNP Paribas
- BOŚ Bank
- Bank Spółdzielczy w Brodnicy
- Bank Spółdzielczy we Wschowie
- Erste Bank
- ING Bank Śląski
- Kasa Stefczyka
- mBank
- PKO Bank Polski
- SBR Bank (Spółdzielczy Bank Rozwoju, Pruszcz Gdański)
- UniCredit
- VeloBank
Na uwagę zasługują 3 banki spółdzielcze (Brodnica, Wschowa, Pruszcz Gdański) oraz SKOK (Kasa Stefczyka – zobacz wpis). Spółdzielczy bank odnośnie hipoteki pojawił się już w Veryfin przy okazji Auret Banku (Aleksandrów Łódzki).
Jak widać Income Consulting ma do dyspozycji całą śmietankę bankowych kredytów mieszkaniowych a na dodatek 3 banki spółdzielcze oraz Kasę Stefczyka.
Kredyty hipoteczne, kredyty gotówkowe oraz kredyty dla firm
Kredyty hipoteczne – cała Warszawa i obrzeża + bezpłatny dojazd
Dopytywałem Pana Łukasza Wolskiego, właściciela Income Consulting, o koszty.
Dla kredytów hipotecznych nie da się za bardzo podać najlepszej aktualnej oferty bo jest zbyt wiele czynników aby dla ogółu, dla wszystkich, podać jedną liczbę. Jeśli już jesteście na etapie po wybraniu eksperta bo Wam wskazał, że ma kredyt hipoteczny na RRSO takie i takie (cokolwiek niskiego) to może przemyślcie decyzję… To tak nie działa wcale, że jest jeden najlepszy kredyt i każdy może go mieć. A że fizyka blisko matematyki a ta blisko kredytów to dobry będzie cytat z Einsteina „wszystko jest względne”.
Obszar działania Income Consulting dla kredytów hipotecznych to punkty w dzielnicach:
Na lewo od Wisły:
- Bemowo
- Bielany
- Mokotów
- Ochota
- Śródmieście
- Ursus
- Ursynów
- Wilanów
- Włochy
- Wola
- Żoliborz
Na prawo od Wisły:
- Białołęka
- Praga-Południe
- Praga-Północ
- Rembertów
- Targówek
- Wawer
- Wesoła
oraz darmowy dojazd w Warszawie w inne miejsca i okolice Warszawy.
Kredyty gotówkowe
Dla kredytów gotówkowych jest o wiele prościej, nie ma tylu zmiennych, nie ma tylu warunków i wariacji ofert. Income Consulting (na chwilę pisania wpisu na bloga) wystartuje z RRSO 7,79%. Do 300 000 zł, do 120 miesięcy i bez zabezpieczeń – zwykły kredyt gotówkowy.
Obszar działania dla gotówki: cała Polska (te produkty często da się realizować online).
Kredyty dla firm
Trzecią z najważniejszych domen rzeczowego eksperta są kredyty dla firm. Jeśli Twoja firma zadowoli się kwotą 1 000 000 lub mniejszą to śmiało można tu wszystko załatwić.
Obszar działania kredytów dla firm: cała Polska
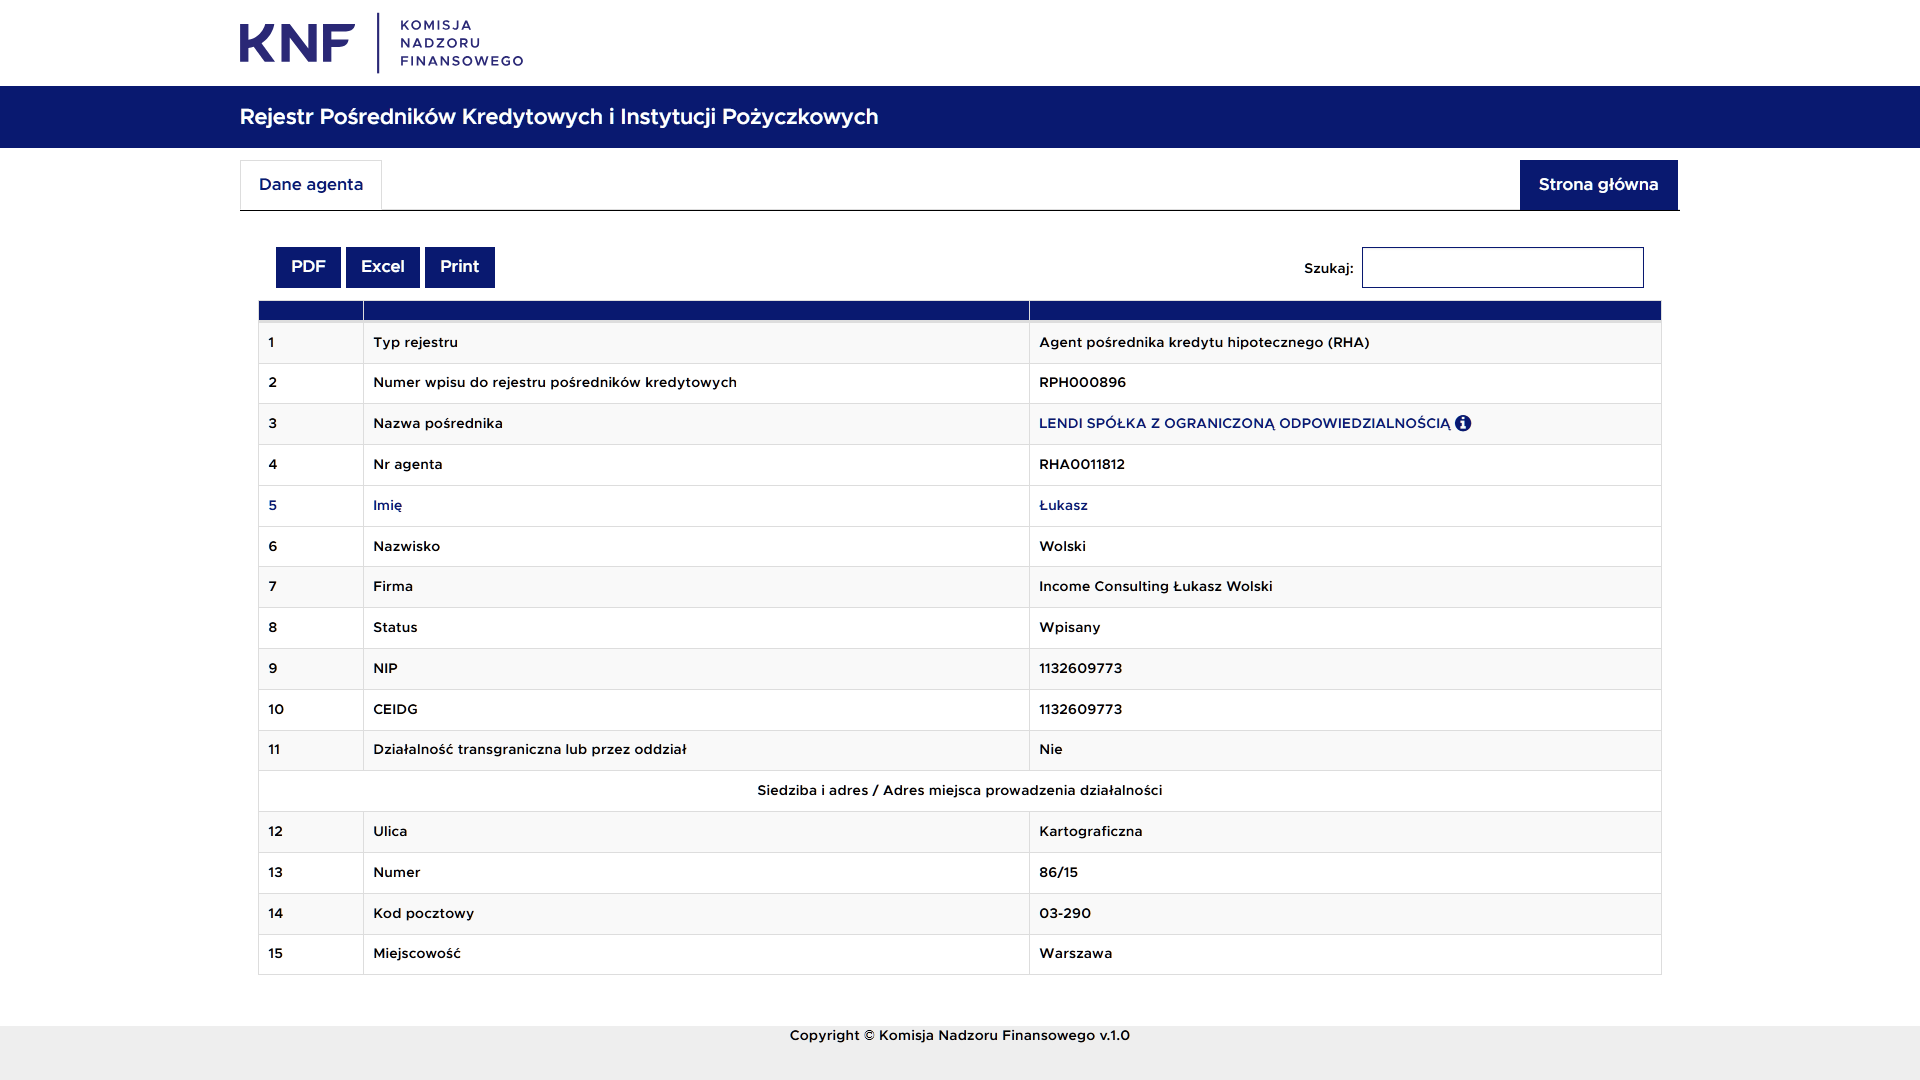
RPH000896 – Agent pośrednika kredytu hipotecznego (RHA) / Rejestr Pośredników Kredytowych i Instytucji Pożyczkowych
Wszystko całkowicie poprawne, wszystko się zgadza, wpis dla RPH000896 wygląda tak:
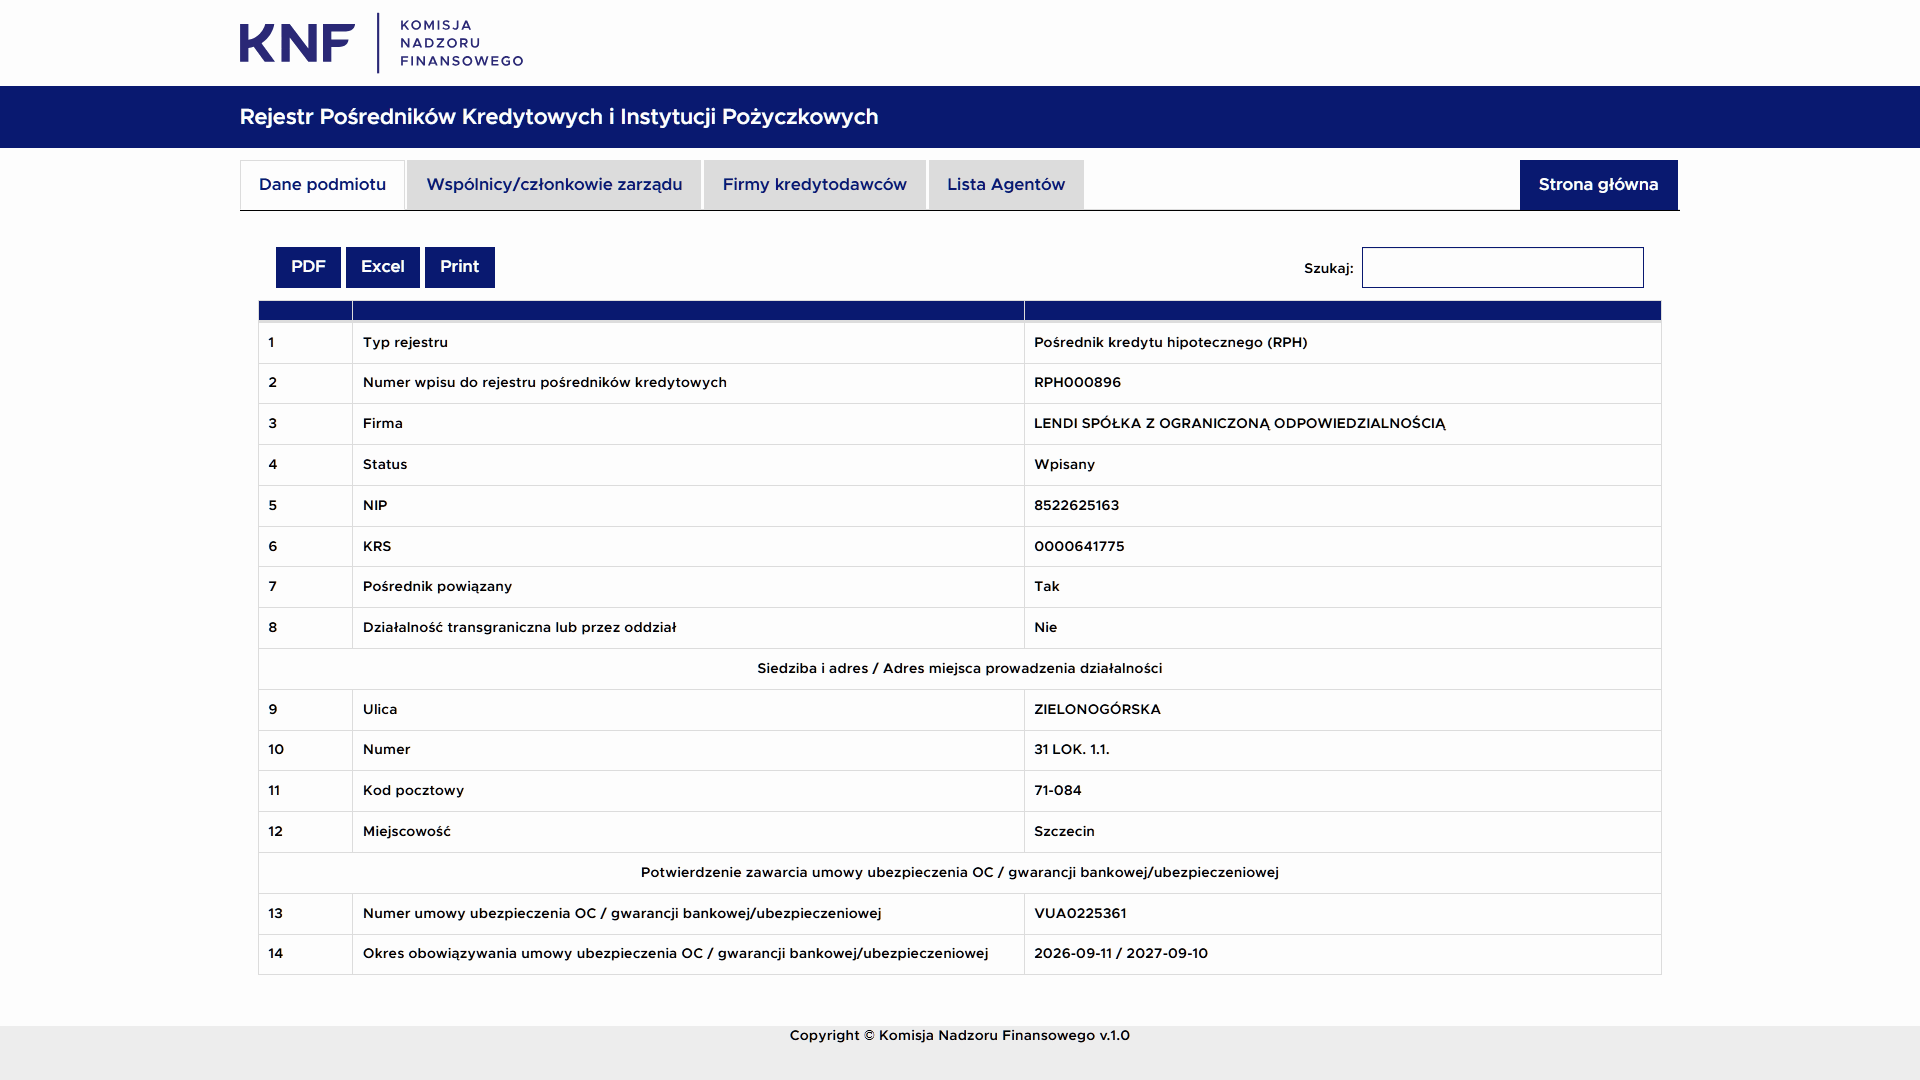
Jakby ktoś nie znał marki pośrednika to rejestr KNF-u po kliknięciu w pole 3. „Nazwa pośrednika” przeniesie do Rejestru Pośredników Kredytowych i Instytucji Pożyczkowych z wpisem:
Klienci z polecenia
Warszawski ekspert kredytowy Łukasz Wolski polega głównie na klientach z polecenia. Co to oznacza? To oznacza wysoką jakość.
Rozum często podpowiada, że ten kto ma piękną stronę internetową, mnogość opinii na wizytówce Google (w ogóle jej nie ma w naszym przypadku), udziela się w mediach społecznościowych – że ten to ma jakościowy biznes… wcale tak nie jest.
Udzielasz się masowo w sieci kiedy potrzebujesz klientów, chcesz ich do czegoś namówić, przekonać, pokazać, że się jest „lepszym” od innych – kiedy masz klientów z polecenia nie potrzebujesz tej całej akwizycji internetowej.
Np. mój przyjaciel z Łodzi ma firmę dekarską i zero aktywności w sieci, klientów zatrzęsienie, renoma w branży ogromna. Wszystko z polecenia – robisz robotę dobrze to Cię chcą też inni. Przekonujesz ciągle do siebie w sieci – potrzebujesz klientów bo sami nie przychodzą.
Strona internetowa mało nowoczesna + blog sprzed 3 lat
Ale nie szkodzi. Na komputerach i komórkach korzysta się całkiem normalnie. Wszystkie potrzebne dane kontaktowe i zakres działalności jest wiadomy i jasny. Income Consulting bardzo aktywnie działa a mnogość klientów z polecenia widocznie stawia akwizycję online na dalszym planie. Jest parę wizytówek internetowych:
- https://otofirmy.pl/firma/income-consulting-lukasz-wolski-7694/
- https://rynekfirm.pl/biznes-ekonomia/income-consulting-lukasz-wolski,wizytowka,652/
dane są aktualne choć wizytówki zostały dodane „dawno dawno temu” – to na plus – spójność, stabilność.
Na stronie ic-ekspertfinansowy.pl mamy też zakładkę z Blogiem ale wpis ostatni jest sprzed 3 lat – czy to źle? Nie – to nadal w połączeniu z faktyczną dużą aktywnością tylko potwierdza, że Income Consulting nie potrzebuje „na siłę” klientów – ma ich z polecenia.
CEIDG + INTERNET = ZGADZA SIĘ
Rejestr CEIDG pokazuje to samo co konto na LinkedIn – styczeń 2018 jako start. Jest spójność. Po co to piszę? Analizując różnego rodzaju biznesy bardzo często trafia się właśnie na NIE-spójności. Tu nic takiego nie ma. Wszystko się zgadza, żadna czerwona flaga się nie pokazała.
Kim jest doradca kredytowy w świetle prawa
„Doradca kredytowy” (tudzież często „ekspert kredytowy”) to nazwa rynkowa, a nie osobny zawód z ustawy. Prawo zna trzy role: pośrednika kredytu hipotecznego, jego agenta oraz pośrednika kredytowego przy kredytach konsumenckich (np. gotówkowych). Pośrednik pomaga porównać oferty i skompletować wniosek, ale kredytu nie udziela. Przy hipotece może to robić wyłącznie kredytodawca, czyli m.in. bank lub SKOK (art. 5 ustawy o kredycie hipotecznym), i to on zawsze ocenia zdolność kredytową (art. 21).
Słowa „doradca” i „doradztwo” są częściowo zastrzeżone. Nie mogą ich używać banki, powiązani pośrednicy ani agenci powiązanych pośredników. Powiązany to nie tylko pośrednik jednego banku, ale też taki, który współpracuje z grupą banków albo z liczbą banków niestanowiącą co najmniej połowy kredytodawców na rynku (art. 4 pkt 16, art. 25). Określenie „niezależny doradca” ustawa dopuszcza dla niepowiązanego pośrednika, który nie dostaje od banku prowizji i oferuje usługi doradcze.
| Rodzaj kredytu | Kto pośredniczy | Rejestr KNF | Nadzór KNF | Kluczowe wymogi |
|---|---|---|---|---|
| Hipoteczny (konsumencki) | Pośrednik kredytu hipotecznego | Dział I (numer RPH) | Tak, wymagane zezwolenie | Egzamin KNF lub magister ekonomii/prawa, min. wykształcenie średnie, niekaralność, obowiązkowe OC lub gwarancja |
| Hipoteczny (konsumencki) | Agent pośrednika | Dział I, zakładka „Agenci” (numer RHA) | Tak | Działa dla jednego pośrednika; wpis na jego wniosek; szkolenie i egzamin u pośrednika; pośrednik odpowiada za agenta |
| Hipoteczny (konsumencki) | Pośrednik powiązany | Dział I | Tak | Działa dla jednego banku (bez zezwolenia, wpis na wniosek banku, odpowiada bank) albo dla grupy lub mniej niż połowy banków na rynku (z zezwoleniem) |
| Gotówkowy i inne konsumenckie | Pośrednik kredytowy | Dział II (numer RPK) | Nie, tylko ewidencja | Wniosek o wpis (opłata 600 zł) i niekaralność za wskazane przestępstwa; działalność bez wpisu grozi grzywną do 100 000 zł |
| Dla firm (wyłącznie przedsiębiorcy) | Pośrednik kredytów firmowych | Brak obowiązku wpisu | Nie | Brak ustawowych wymogów rejestracyjnych; zasady wynikają z umów |
Wymogi: co trzeba spełnić, by pośredniczyć w hipotece
Pośrednik kredytu hipotecznego działa po uzyskaniu zezwolenia KNF i wpisie do działu I rejestru pośredników kredytowych (art. 48-49). Wymaga to:
- pełnej zdolności do czynności prawnych i braku prawomocnego skazania za umyślne przestępstwa m.in. przeciwko mieniu, wiarygodności dokumentów, obrotowi gospodarczemu, obrotowi pieniędzmi i papierami wartościowymi oraz skarbowe;
- wykształcenia co najmniej średniego lub średniego branżowego;
- zdanego egzaminu przed komisją przy KNF (50 pytań, minimum 35 poprawnych odpowiedzi, wynik nie starszy niż 2 lata w dniu składania wniosku); z egzaminu zwolnieni są magistrowie studiów ekonomicznych lub prawniczych;
- pisemnego zobowiązania do zawarcia obowiązkowego OC lub gwarancji;
- siedziby lub adresu działalności w Polsce oraz personelu bez skazań, przeszkolonego z egzaminem i dokształcanego co 3 lata;
- opisu działalności w CEIDG lub KRS z kodem PKD 64.19.Z, 64.99.Z lub 66.19.Z (poradnik KNF, 2022);
- opłaty skarbowej od zezwolenia oraz opłaty egzaminacyjnej.
KNF wydaje decyzję w ciągu 30 dni, a z dniem wydania zezwolenia wpisuje pośrednika do rejestru z urzędu.
Agent pośrednika kredytu hipotecznego nie potrzebuje własnego zezwolenia, ale musi być wpisany do rejestru:
- działa na podstawie umowy agencyjnej, w imieniu i na rzecz wyłącznie jednego pośrednika, i musi być przedsiębiorcą (spółka cywilna jako taka nie może być agentem, wspólnicy są zgłaszani osobno);
- wniosek o wpis do zakładki „Agenci” składa pośrednik, nie sam agent; KNF wpisuje agenta w ciągu 14 dni, bez opłaty, pod numerem RHA, a wpis wskazuje numer RPH pośrednika;
- agent musi mieć pełną zdolność do czynności prawnych, nie być skazanym za wskazane przestępstwa, mieć co najmniej wykształcenie średnie oraz zdać szkolenie i egzamin organizowane przez pośrednika (magistrowie ekonomii i prawa są zwolnieni z tego wymogu);
- pośrednik ponosi pełną i bezwarunkową odpowiedzialność za działania i zaniechania agenta (art. 54), a po rozwiązaniu umowy agencyjnej ma 7 dni na wniosek o wykreślenie agenta (art. 65).
Wpis w jednym dziale rejestru nie przenosi się na drugi. Przedsiębiorca wpisany w dziale I, który chce pośredniczyć także w kredytach gotówkowych, musi osobno wystąpić o wpis w dziale II (KNF).
Bezpieczeństwo i odpowiedzialność
- OC. Pośrednik hipoteczny musi mieć obowiązkowe OC albo gwarancję. Minimalna suma gwarancyjna to równowartość 460 000 euro na jedno zdarzenie i 750 000 euro na wszystkie zdarzenia w okresie do 12 miesięcy (rozporządzenie Ministra Rozwoju i Finansów z 19 lipca 2017 r., Dz.U. poz. 1403), przeliczone według pierwszego w danym roku średniego kursu euro NBP. Polisa obejmuje też szkody wyrządzone przez agenta, a jej numer i okres obowiązywania są jawne w dziale I rejestru KNF (art. 63).
- Nadzór KNF. KNF może kontrolować pośredników i agentów oraz wydawać zalecenia. Za niewykonanie zaleceń lub naruszenie ustawy może nałożyć karę do 500 000 zł na firmę i do trzykrotności miesięcznego wynagrodzenia na odpowiedzialnego menedżera, zawiesić lub żądać odwołania osoby zarządzającej, a przy rażących lub uporczywych naruszeniach cofnąć zezwolenie i opublikować informację o sankcjach (art. 69, 73, 74). Działalność bez zezwolenia grozi grzywną do 100 000 zł i karą pozbawienia wolności do 2 lat (art. 77).
- Prawa klienta. Pośrednik musi przekazać bankowi wszystkie informacje potrzebne do oceny zdolności (art. 21 ust. 5) i poinformować o procedurach skarg oraz pozasądowych ścieżkach (art. 17 pkt 5). Masz 14 dni na odstąpienie od umowy kredytu bez podania przyczyny (art. 42), a informacje z formularza informacyjnego wiążą bank przez co najmniej 14 dni (art. 11 ust. 5).
- Granice rejestru. Wpis potwierdza spełnienie warunków ustawowych, a nie jakość doradztwa. Stawek prowizji w rejestrze nie znajdziesz, bo jego zakres określa art. 63. Musisz zapytać o nie pośrednika.
- Kredyty gotówkowe i firmowe. Wpis do działu II rejestru jest obowiązkowy, ale to ewidencja, bo KNF tych pośredników nie nadzoruje. Przy kredytach wyłącznie dla firm obowiązku rejestracji w KNF nie ma. Wiarygodność warto wtedy sprawdzić samodzielnie: w KRS lub CEIDG, w umowie o wynagrodzeniu i na liście banków partnerskich.
Sprawdziłem sam tam gdzie można Income Consulting i wszystko się zgadza.

Wydawca i ekspert portalu Veryfin. Od 2003 roku związany z branżą finansową i nieruchomościami. Od 2005 Fintech deweloper i wydawca polskich i zagranicznych portali branży finansowej.