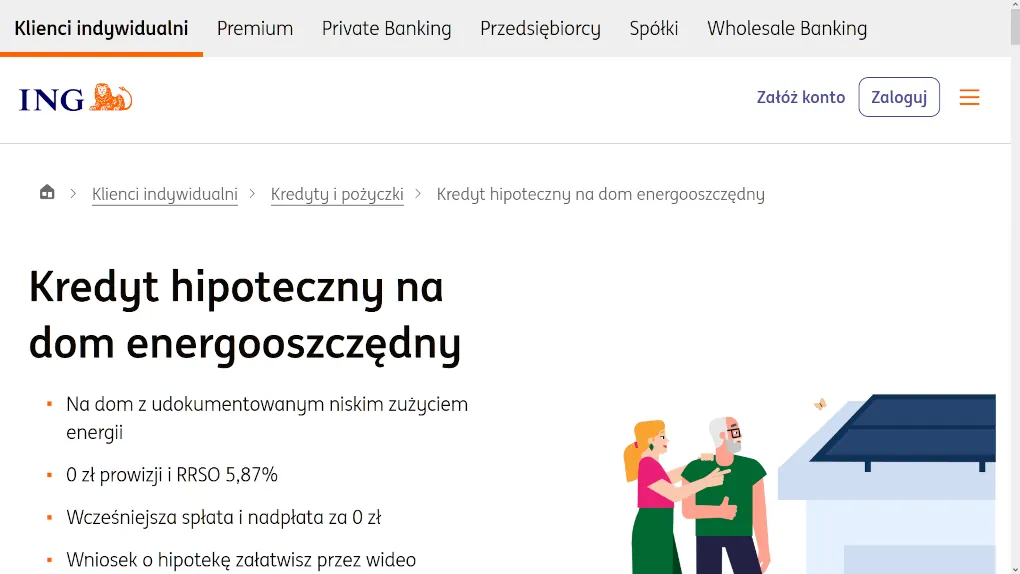
Do 23 sierpnia 2026 roku ING Bank Śląski utrzymuje promocyjne warunki kredytu hipotecznego na dom energooszczędny. To za trzy dni od dziś. Ale spokojnie – typowym jest, że kiedy jedna promocja się kończy rozpoczyna się kolejna i często jest praktycznie identyczna.
Warunki kredytu eko w ING
Udokumentowane niskie zużycie energii jest wymagane – kredyt jest dla osób budujących lub kupujących (także od dewelopera) dom albo lokal w zabudowie szeregowej lub bliźniaczej o udokumentowanym niskim zużyciu energii:
- dom jednorodzinny – maksymalnie 62 kWh/m² rocznie
- lokal w zabudowie szeregowej lub bliźniaczej – maksymalnie 58 kWh/m² rocznie
Przy budowie lub zakupie na rynku pierwotnym ING przyjmuje projektowaną charakterystykę energetyczną – świadectwo nie jest potrzebne na starcie. Na rynku wtórnym bank wymaga Świadectwa Charakterystyki Energetycznej jeszcze przed decyzją kredytową.
Niższa cena kredytu wiąże się z czterema warunkami, obowiązującymi przez 3 lata od podpisania umowy:
- konto osobiste w ING, z którego pobierane są raty
- wpływ min. 2000 zł miesięcznie na to konto
- ubezpieczenie spłaty kredytu hipotecznego
- Moje ING wraz z weryfikacją behawioralną (to dotyczy każdego kredytobiorcy ING, nie tylko tej oferty)
Eco kontra standard w ING
| Parametr | Kredyt eko | Oferta standardowa |
|---|---|---|
| Marża | 1,63% | 2,50% |
| WIBOR 1M (przykład banku) | 3,80% | 3,80% |
| Oprocentowanie zmienne | 5,43% | 6,30% |
| Prowizja za udzielenie | 0% | 1,90% |
| RRSO | 5,87% | 7,11% |
| Ważność | do 23.08.2026 | nie dotyczy |
Źródło: ing.pl, przykład reprezentatywny z 3.08.2026.
Różnica marży: 0,87 p.p. Różnica RRSO: 1,24 p.p. Standardowa oferta ma dodatkowo 1,90% prowizji płatnej jednorazowo przy uruchomieniu.
Ta sama kwota, ten sam okres
Przykłady reprezentatywne ING dla obu wariantów liczone są dla różnych kwot i okresów:
- eco dla 575 000 zł na 25 lat
- standard dla 135 683 zł na 13 lat i 2 miesiące.
Przeliczmy dla 500 000 zł na 25 lat, raty równe, na marżach i WIBOR-ze 1M (3,80%) z przykładu z 3 sierpnia 2026.
| Parametr (500 000 zł, 25 lat) | Eco | Standardowa | Różnica |
|---|---|---|---|
| Rata miesięczna | 3 049,57 zł | 3 313,82 zł | 264,25 zł |
| Suma odsetek | 414 871,25 zł | 494 145,18 zł | 79 273,93 zł |
| Prowizja jednorazowa | 0 zł | 9 500 zł | 9 500 zł |
| Łączny koszt kredytu | 414 871,25 zł | 503 645,18 zł | 88 773,93 zł |
264,25 zł miesięcznie, 3170,96 zł rocznie. W całym okresie kredytowania różnica w odsetkach sięga 79 274 zł, a licząc razem z prowizją należną w wariancie standardowym – 88 774 zł.
To symulacja własna: raty równe, bez ubezpieczenia i wyceny nieruchomości.
ING na tle Pekao, mBanku i PKO BP
| Bank | Próg EP – dom | Próg EP – lokal | Mechanizm obniżki | Ważność |
|---|---|---|---|---|
| ING | 62 kWh/m²/rok | 58 kWh/m²/rok | marża 1,63% zamiast 2,50%, 0% prowizji | do 23.08.2026 |
| Pekao | 63 kWh/m²/rok | 58,5 kWh/m²/rok | wybór stałej/zmiennej, bezpłatna promesa; wariant stały: marża 1,59% po okresie 5 lat | oprocentowanie zmienne od 11.08.2026, stałe od 13.08.2026 |
| mBank | 63 kWh/m²/rok | 58,5 kWh/m²/rok | obniżka 0,20 p.p. za energooszczędność + do 0,20 p.p. dodatkowo (aktywny klient + wniosek cyfrowy); marża 1,65-2,20% wg segmentu i LTV | marże od 11.08.2026, promocja do 30.09.2026 |
| PKO BP | 63 kWh/m²/rok | 58 kWh/m²/rok | obniżka marży dopiero po dostarczeniu świadectwa (min. 60 mies. ważności), od najbliższej raty po dostarczeniu | mechanizm od 1.10.2021, specjalne warunki do 30.09.2026 |
Pekao finansuje do 90% wartości mieszkania i 80% domu. Dom można zakwalifikować też instalacją – kolektory słoneczne, fotowoltaika z magazynem energii, pompa ciepła albo kocioł geotermalny – bez liczenia EP.
mBank i Pekao pozwalają skorzystać z niższej marży od razu, PKO BP dopiero po dostarczeniu świadectwa już po podpisaniu umowy.
Co będzie po 23 sierpnia
Strona ING zawiera ślady poprzednich wersji tej samej tabeli z wcześniejszymi terminami – m.in. 10.12.2023 i 12.11.2023. Ten sam mechanizm „oferta obowiązuje do dnia X” był odnawiany wielokrotnie od co najmniej 2023 roku.
mBank prowadzi jawne archiwum kolejnych wersji tabeli marż dla tej oferty – sięga ono lutego 2022 roku, z nową wersją średnio co kilka tygodni. Obecna promocja „do 30.09.2026” to kolejne ogniwo tego samego łańcucha, nie jednorazowy termin.
W PKO BP sam mechanizm obniżki marży za energooszczędność działa nieprzerwanie od 1 października 2021 roku – prawie 5 lat. Termin „do 30.09.2026” dotyczy tylko dodatkowych warunków specjalnych, nie samego rabatu za energooszczędność.
W Pekao dokumenty z oprocentowaniem zostały podmienione dwa razy w odstępie dwóch dni – 11 i 13 sierpnia 2026 – co pasuje do tego samego wzorca częstych podmian.
4 banki a jeden wzorzec: terminy w tych ofertach są punktami odnowienia dokumentacji, nie końcem produktu. Bardziej prawdopodobne, że ING przedłuży ofertę pod nową datą niżeli zniknie po 23 sierpnia. Wysokość marży może się przy tym zmienić razem z WIBOR-em i decyzjami banku1, natomiast sam mechanizm obniżki dla energooszczędnych domów raczej zostanie (takie duże raczej).
Podsumowanie
Zerowa prowizja i marża niższa o 0,87 p.p. to różnica przekładająca się na prawdziwe złotówki w kosztach – 264 zł miesięcznie i prawie 89 tys. zł w całym okresie kredytowania przy kredycie 500 000 zł na 25 lat. Próg 62 kWh/m² rocznie dla domu jest zbliżony do tego, co oferują Pekao, mBank i PKO BP, więc porównanie ofert ma sens niezależnie od tego, czy promocja ING zostanie przedłużona pod tą samą, czy nową datą. Trzeba jednak doliczyć koszt czterech dodatkowych warunków (konto, wpływy, ubezpieczenie) rozciągniętych na 3 lata, a przy zakupie na rynku wtórnym – wcześniej zdobyć świadectwo charakterystyki energetycznej.
Ranking kredytów hipotecznych jest na stronie https://veryfin.pl/ranking-kredytow-hipotecznych/
A zestaw danych do kredytu hipotecznego skompilowany w PDF-ie ing-kredyt-dom-energooszczedny-prospekt-informacyjny.pdf

Pracowałem w bankach i instytucjach pożyczkowych. Zajmowałem się zdobywaniem nowych klientów i utrzymywaniem obecnych. Znam ich sposoby działania. Zdobyte doświadczenie wykorzystuje głównie na polu pożyczek gotówkowych. LinkedIn.com | norbertpiasecki@veryfin.pl | behance.net/norbertpiasecki1