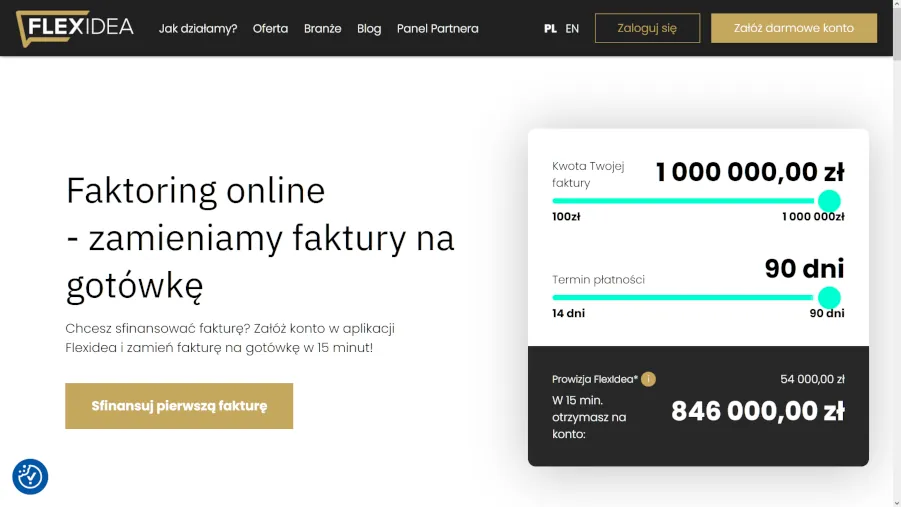
Te 54 000 zł tytułowe dotyczy łącznej kwoty faktur wynoszącej 1 000 000 zł. Teraz prowizja już nie wydaje się taka duża. Mamy tu dwie proste formy faktoringu – finansowanie faktur oraz faktoring eksportowy.
Faktoring online ale strona www „trzeszczy”
Flexidea działa 100% online. Nie trzeba nigdzie jeździć po oddziałach itp. Toteż podstawowym miejscem gdzie „załatwiamy” sprawy jest strona www (aplikacja webowa). Chciałem się czegoś wstępnie dowiedzieć właśnie z samej strony ale np. FAQ nie działa…:
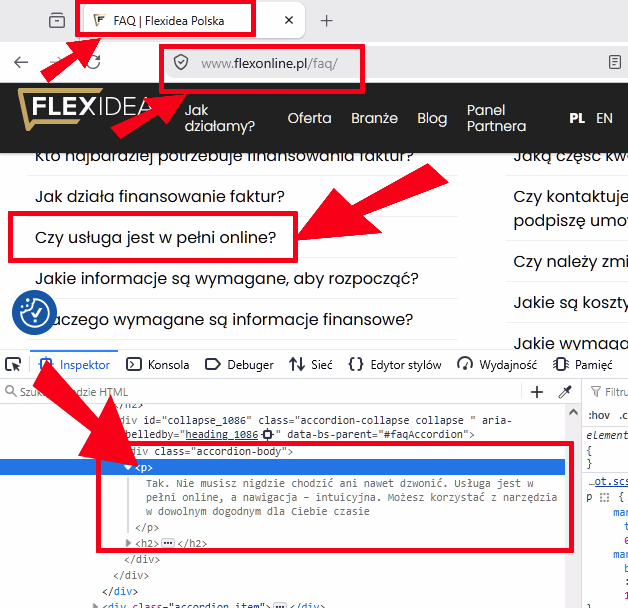
i żeby dowiedzieć się co jest pod danym elementem trzeba wejść w albo źródło strony albo uruchomić inspektora kodu jak wyżej i zobaczyć co pod „nieklikalnym” elementem jest napisane. Oznaczyłem na zrzucie fragment „czy usługa jest w pełni online?” i w kodzie odpowiadającą odpowiedź. W normalny sposób korzystając z www tego nie zobaczymy.
54 000 zł – orientacyjny koszt za 1 milion
W kalkulatorze wygląda to następująco:
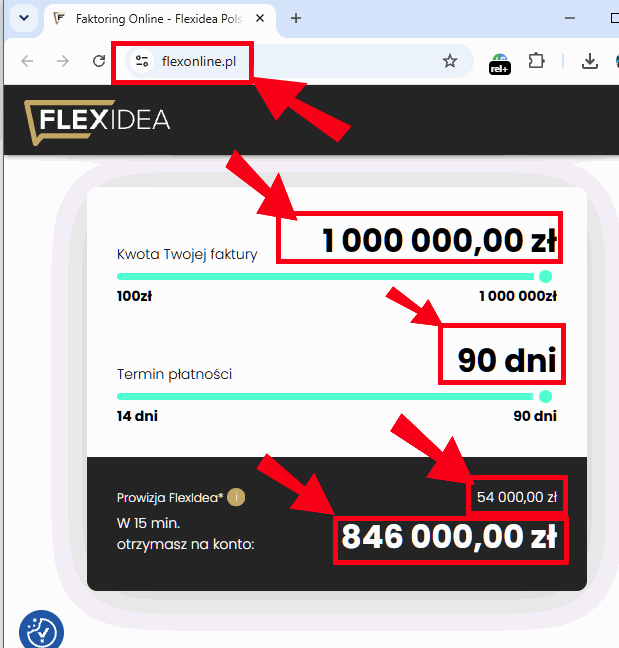
a za gwiazdką kryje się:
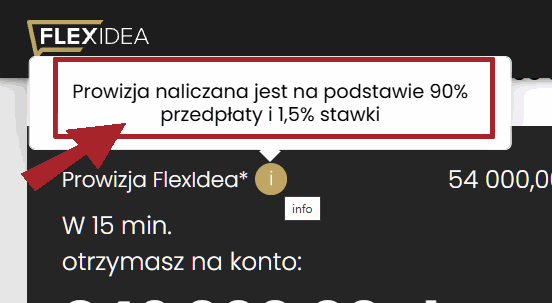
informacja, że prowizja naliczana jest 90% przedpłaty i 1,5% stawki – i za każdym razem kiedy nie do końca rozumiemy jak działa naliczanie opłat, od czego są naliczane i jak wszystko funkcjonuje – to bezpośredni kontakt z danym faktorem jest jedynym mądrym krokiem.
Ile to jest w przeliczeniu na coś porównywalnego
Zanim ktoś zadzwoni do konsultanta, warto spróbować rozłożyć te 54 000 zł na czynniki podane w dymku: 90% przedpłaty i 1,5% stawki. Policzyłem to na dwa proste sposoby ale żaden nie daje tych 54 000 zł.
900 000 zł (90% z miliona) razy 1,5% razy trzy pełne 30-dniowe okresy mieszczące się w 90 dniach to 40 500 zł.
Ta sama stawka zastosowana do całej kwoty faktury, a nie tylko do zaliczki, daje 45 000 zł.
Ani jedno ani drugie nie trafia w podaną kwotę – co samo w sobie dobrze pokazuje zagwostkę: te dwie liczby z dymka nie wystarczą, żeby samodzielnie odtworzyć cenę – kontakt bezpośredni zawsze jest najlepszą metodą.
Co natomiast można policzyć bez wątpliwości, to relację kosztu do kwoty, którą faktycznie widzimy na ekranie:
- 54 000 zł względem 1 000 000 zł kwoty faktury = 5,4% za 90 dni
- 54 000 zł względem 900 000 zł faktycznie wypłaconej zaliczki = 6,0% za 90 dni
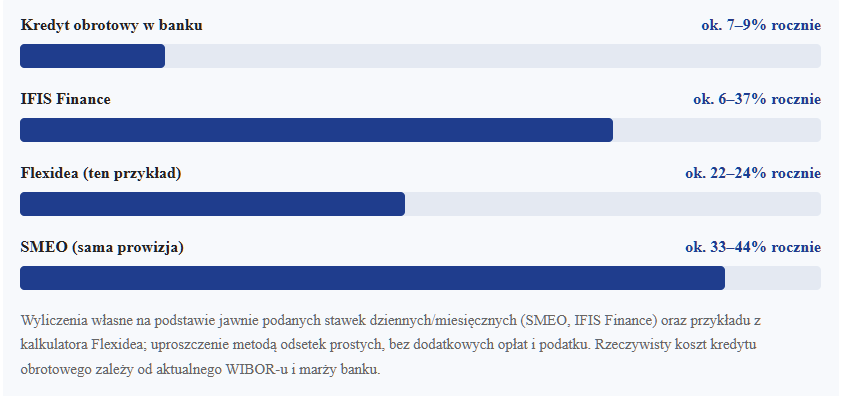
Przeliczając to w uproszczeniu (metodą odsetek prostych, opis na Expander.pl) na skalę roczną, wychodzi orientacyjnie 22-24% rocznie. To nie jest najwyższa stawka, z jaką się spotkałem, opisując faktoring na Veryfin – ale też nie jest to okazja. Zobaczmy, jak wypada to na tle innych faktorów z Veryfin:
| Faktor | Model wyceny | Jawny cennik? | Orientacyjna stawka |
|---|---|---|---|
| Flexidea | kalkulator na stronie, wzór naliczania ukryty w kodzie FAQ | Częściowo | 90% przedpłaty + 1,5% stawki (mechanizm nie do końca jasny) |
| SMEO | stawka dzienna od kwoty faktury, opisana wprost na stronie | Tak | 0,09-0,12% dziennie (dwie taryfy) + odsetki osobno |
| PragmaGO (następca Fandli) | wycena indywidualna po analizie wniosku | Nie | brak publikowanej stawki |
| IFIS Finance | wycena indywidualna, transakcje od 200 000 zł | Częściowo (podany przedział) | 0,5-3% za każde rozpoczęte 30 dni |
PragmaGO to akurat dobry przykład tego, jak jawność cennika potrafi zniknąć z rynku. Zanim tę spółkę przejęto, Fandla miała prosty, jednostronicowy cennik – około 0,12% dziennie, łatwy do przeliczenia samemu, bez telefonu do nikogo. Po przejęciu ten cennik zniknął, a konkretną stawkę poznaje się dziś dopiero po rozmowie z doradcą.
SMEO poszło w drugą stronę – sam wzór i przykładowe wyliczenia są opisane na ich własnej stronie. To akurat nie oznacza, że wychodzi taniej: sama prowizja, bez doliczonych odsetek, w przeliczeniu na rok to 33-44%. Różnica względem Flexidea nie leży więc w samej cenie, tylko w tym, że u SMEO stawkę widać od razu, a nie dopiero po otwarciu narzędzi deweloperskich w przeglądarce.
IFIS Finance, które opisywaliśmy przy okazji większych limitów (transakcje od 200 000 zł), również wycenia indywidualnie – ale przynajmniej podaje orientacyjny przedział: 0,5-3% za każde rozpoczęte 30 dni, czyli po przeliczeniu na rok od około 6% do 37%. Szeroki rozstrzał, bo to spółka nastawiona na długoterminową współpracę, a nie jednorazowe transakcje.
Wszystkie firmy faktoringowe w ramach Veryfin:
https://veryfin.pl/ranking-faktoringu/
Dla porównania: kredyt obrotowy
Jeśli firma ma zdolność kredytową i czas, żeby przejść przez procedurę bankową, kredyt obrotowy oparty o WIBOR 3M z marżą rzędu 3-4 punktów procentowych bywa wyceniany w okolicach 7-9% rocznie – kilka razy mniej niż jakikolwiek wariant faktoringu z powyższej tabeli. Faktoring wygrywa tam, gdzie liczy się czas: wypłata w kilkanaście minut, brak wymogu zdolności kredytowej, brak twardych zabezpieczeń. Tytuł tego wpisu nie jest przypadkowy – to naprawdę jest cena płynności, a nie tańszy zamiennik kredytu.
A gdyby to była pożyczka dla osoby prywatnej, a nie faktura firmowa?
Tu robi się ciekawie od strony przepisów. Ustawa o kredycie konsumenckim, która zmusza pożyczkodawców do podawania RRSO i ogranicza pozaodsetkowe koszty pożyczki, w ogóle nie dotyczy umów zawieranych z przedsiębiorcami na potrzeby ich działalności. To dzięki tej samej ustawie możemy na Veryfin prowadzić ranking darmowych pożyczek internetowych, w którym RRSO wielu pierwszych pożyczek wynosi zero:
https://veryfin.pl/ranking-pozyczek-online/ – konsument ma ustawowe prawo do pełnej, policzalnej jawności kosztu, zanim cokolwiek podpisze.
Firma finansująca fakturę na milion złotych takiej ochrony nie ma. Może się okazać, że jedyny sposób na poznanie realnej stawki to telefon do handlowca – albo, jak w przypadku Flexidea, inspektor kodu w przeglądarce.
Co z tego wynika
54 000 zł za 90 dni to niecałe 25% w skali roku – więcej niż kredyt obrotowy, mniej niż niejeden faktoring stawkowy, który sam siebie reklamuje jako „przejrzysty”. Problem z Flexidea nie leży więc w samej cenie, tylko w tym, że nie da się jej sprawdzić inaczej niż metodą pokazaną na screenach na początku tego wpisu. Zanim podpiszecie umowę – poproście o pisemną symulację kosztu dla konkretnej kwoty i terminu, i porównajcie ją z ofertami, które już zestawiliśmy w naszym rankingu faktoringu dla firm.

Pracowałem w bankach i instytucjach pożyczkowych. Zajmowałem się zdobywaniem nowych klientów i utrzymywaniem obecnych. Znam ich sposoby działania. Zdobyte doświadczenie wykorzystuje głównie na polu pożyczek gotówkowych. LinkedIn.com | norbertpiasecki@veryfin.pl | behance.net/norbertpiasecki1