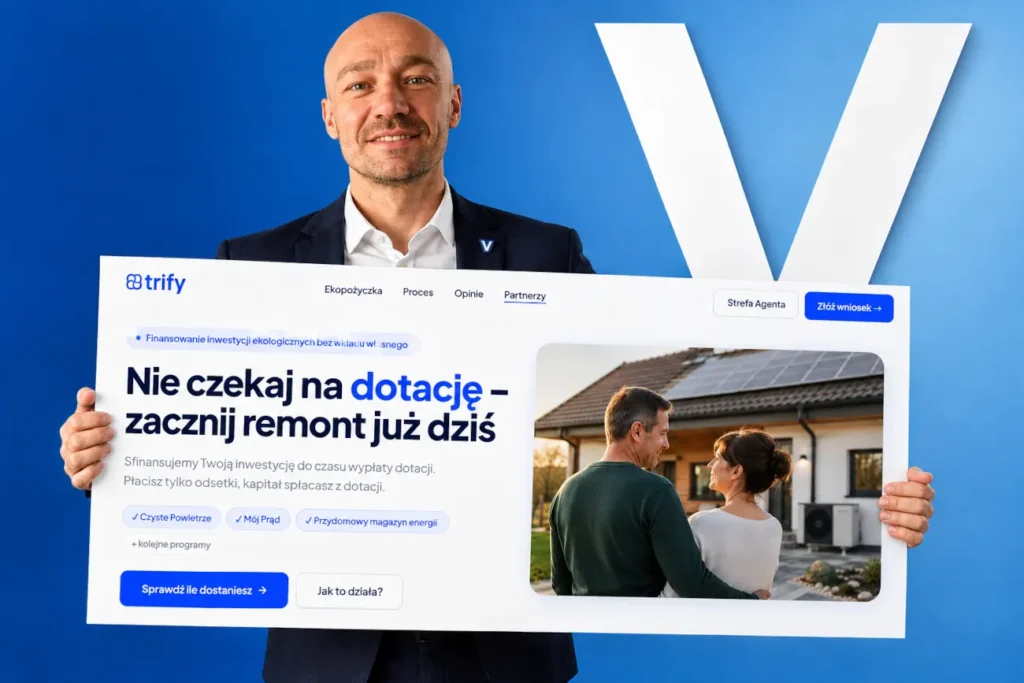
Sam pomysł jest sprytny. Mamy dotację – Czyste Powietrze, Mój Prąd, teraz PME – ale zanim ją dostaniemy na konto to musisz wpierw zapłacić wykonawcy z własnej kieszeni (tudzież skarbonki). Zwykle w całości. Trify proponuje na to pożyczkę: wykonawca dostaje pieniądze od razu, klient przez czas realizacji płaci tylko odsetki. A ile to kosztuje?
Model
Trify Pożyczki sp. z o.o. (KRS 0000986919, rejestr instytucji pożyczkowych KNF pod numerem RIP000593) to pożyczkodawca (instytucja pożyczkowa, nie pośrednik w dotacjach).
Wykonawca dostaje środki od razu po podpisaniu umowy, klient przez cały okres kredytowania płaci wyłącznie odsetki – bez raty kapitałowej – a całość kapitału spłaca się jednorazowo w momencie wpłynięcia środków z WFOŚiGW/NFOŚiGW.
WFOŚiGW – https://www.gov.pl/web/nfosigw/wfosigw
NFOŚiGW – https://www.gov.pl/web/nfosigw/
Sama spółka deklaruje 98% przyznawalności kredytów i średni okres kredytowania 7 miesięcy, a partnerom-wykonawcom obiecuje 30-70% wzrostu konwersji sprzedaży:

https://www.trify.pl/partnerzy
Firma młoda, mała, bez jednej opinii
Zanim przejdziemy do liczb – kim w ogóle jest Trify. Spółka istnieje od lipca 2022 r., kapitał zakładowy to ok. 2,5 mln zł. Przychody: 151 tys. zł w 2023 r., 1,08 mln zł w 2024 r., 2,1 mln zł w 2025 r. – rosną szybko, ale to wciąż firma z bardzo cienką marżą, w 2024 r. na minusie.
Dla kontrastu: najnowszy ranking cashless.pl (partnerzy: Finperial, Wandoo) pokazuje, że sam TOP 50 instytucji pożyczkowych w Polsce miał w 2025 r. łącznie ponad 11,8 mld zł aktywów (+20% r/r) i 4,9 mld zł przychodu (+11% r/r), a podium zestawienia to Smartney, Provident i Allegro Pay:
https://www.cashless.pl/19506-ranking-najwieksze-firmy-pozyczkowe-2026
Trify w tym zestawieniu nie występuje w ogóle – nie jako zarzut, tylko jako kontrast: to bardzo mała, stosunkowo „świeża” (bo od 2022 ma wpis w KRS):

i wąsko wyspecjalizowana nisza.
Dodam, że znalazłem też ani jednej niezależnej opinii klienta, ani na Opineo, ani na forach ani nigdzie (pojedyncze wzmianki bez znaczenia).
Ile to kosztuje? Niewidzialne RRSO.
To słaby punkt. Trify nie podaje RRSO ani oprocentowania w materiałach pre-ofertowych (czyli marketingowych). Regulamin serwisu reguluje wyłącznie zasady korzystania ze strony i Konta Agenta – nie zawiera przykładu reprezentatywnego, jaki ustawa o kredycie konsumenckim każe podawać przy materiałach z konkretnymi parametrami kosztowymi – toteż tam nie macie co szuka. Skoro na stronie nie pada żadna konkretna liczba (rata, kwota), formalnie nie muszą go publikować. Efekt: realną cenę poznacie dopiero w procesie wnioskowania.
Żeby jednak dać jakiś punkt odniesienia, policzyłem (ale traktujcie to jak symulację szacunkową) koszt sfinansowania 40 000 zł na 7 miesięcy – czyli deklarowany przez Trify średni okres – w trzech opcjach, od najtańszego do prawnego maxa:

Ustawowy pułap nie musi być cena docelową w Trify – tylko górna granica tego, co w ogóle wolno naliczyć za pożyczkę pozabankową w Polsce:
odsetki maksymalne (obecnie ok. 14,5% w skali roku – 2× odsetki ustawowe powiązane ze stopą referencyjną NBP na poziomie 3,75%) plus koszty pozaodsetkowe do 25% kwoty + 30% za każdy rok kredytowania, łącznie maks. 100% kwoty pożyczki.
Dlatego podałem w NAWIASIE byście jako symulację to traktowali (a o ważności tego co w nawiasach wspominałem dopiero co przy okazji wpisu w WecFina – polecam).
Jeśli Trify wyceniłoby produkt gdziekolwiek blisko tego sufitu kosztowego to koszt 7-miesięcznego „mostu” byłby nawet 10x wyższy niżeli w banku uczestniczącym w programie.
TAKŻE ZANIM PODPISZEMY UMOWĘ TO PATRZMY NA DOKUMENTY KTÓRE DOSTANIEMY – nie na ofertę z www.
RRSO nie z powietrza
RRSO w bankach jest niższe? Na ogół tak (choć są wyjątki). Więc konkrety – prosto z wpisów na blogu Veryfin z ostatnich tygodni:

- Pekao PEX – RRSO 8,17% (https://veryfin.pl/blog/pekao-pex-8-17/)
- Raiffeisen – RRSO 8,29% z kodem partnerskim, 8,7% wprost ze strony banku (https://veryfin.pl/blog/urgency-marketing-raiffeisen/)
- Millennium, „Powiedz tak marzeniom” – RRSO 8,3% pod warunkiem wpływu wynagrodzenia min. 1500 zł/mies. na konto w tym banku, inaczej +0,4 pp (https://veryfin.pl/blog/millennium-3-2/)
- Inbank – RRSO 11,73% (https://veryfin.pl/blog/inbank-gotowka/)
- Provident, oferta dla nowych klientów – RRSO 29,01%, ale naCzas (dla powracających) już 53,83%, a Ekstra Chwila (1500 zł na 30 dni) aż 289,10% (https://veryfin.pl/blog/provident-29/)
- Wonga – RRSO 63,95%
- Vivi-Raty – RRSO 53,10% (te same 9600 zł na 12 miesięcy, https://veryfin.pl/blog/viviraty-bez-zaswiadczen/)
Trify swojego RRSO nie podaje, ale skoro operuje w tej samej kategorii regulacyjnej – instytucja pożyczkowa spoza sektora bankowego, klient zwykle bez zdolności kredytowej w banku – warto mieć w głowie, gdzie realnie mieści się ten segment rynku. Bliżej mu do 29-64% niż do 8-12%.

Wydawca i ekspert portalu Veryfin. Od 2003 roku związany z branżą finansową i nieruchomościami. Od 2005 Fintech deweloper i wydawca polskich i zagranicznych portali branży finansowej.
Odnośnik zwrotny: EKO pożyczka a'la Veryfin - bierzecie pożyczki na niepotrzebne sprzęty a to coś może się przydać a oszczędności przewyższą odsetki! | Veryfin niezależne rankingi finansowe