Nie wiem jak Wy ale ja ciągle w myślach wymawiam „węc” a nie „wec”. Do rzeczy: mamy tu faktoring i pożyczkę gotówkową pod marką WecFina. Ale… to nie wszystko bo „WEC” to też Kancelaria Prawna pod nazwą Inkaso WEC S.A. – czyli spółka a do tego notowana na giełdzie NewConnect.
Maszyna finansowa -> faktoring + pożyczka gotówkowa + finansowanie zakupów
Często mówimy o narzędziach finansowych, przy WecFina bardziej pasuje mi, że maszyna – poziom wyżej. Przedsiębiorca ma do wyboru albo faktoring albo pożyczkę gotówkową.
Nie każdy będzie kwalifikował się do faktoringu – to bardziej dla tych, którzy mają faktury z bardziej odroczonym terminem płatności. Natomiast pożyczka gotówkowa jest dostępna całkowicie osobno.
Mamy jeszcze finansowanie zakupów – czyli de facto pożyczki ratalne (celowe – opłacenie faktury zakupowej i rozłożenie tego na raty miesięczne).
Faktoring i pożyczka ratalna mają swoje kalkulatory (orientacyjne)
Dla faktoringu wygląda to tak:

na suwakach można ustawić od 1500 zł do 150 000 zł i okres od 7 dni do 60 dni. We wklejonym przykładzie widzimy, że dla faktur na 10 000 zł brutto i z okresem pozostałym do płatności 60 dni możemy od razu otrzymać 8966,80 zł. Daje to opłatę w wysokości 1033,20 zł. Pamiętajmy, że to co w nawiasach pisane często ważniejsze jest od tego co poza nawiasami – toteż – to ORIENTACYJNE wyliczenie. Zawsze indywidualne kalkulacje po kontakcie.
Ważne: kalkulator podaje mniej niż jest max limit bo max limit finansowania to do 200 000 zł. Minimum też kalkulatora jest inne bo faktyczne to od 2500 zł. Kalkulator orientacyjny i to jest i tak norma bo w tego typu usługach finansowych najlepszym kierunkiem jest bezpośredni kontakt i wycena indywidualna.
Porównując oferty faktoringu mamy trudniej niż przy klasycznych kredytach. Tak po prostu jest, musimy poświęcić więcej czasu, z paroma faktorami się skontaktować po wycenę i wtedy możemy faktycznie określić „gdzie taniej”. (choć koszty to nie jedyny wyznacznik w tego typu produktach)
Dla pożyczki ratalnej mamy tak:

Zakresy to od 1500 zł do 100 000 zł i okresy od 1 do 12 miesięcy.
Jak widać od razu mamy ORIENTACYJNĄ wysokość raty i podaną kwotę całkowitej opłaty.
Ranking firm faktoringowych
Wskakuje na wyższe miejsce. Musi tak być po dodatkowych weryfikacjach. Miejsce jest 6. Natomiast okres powakacyjny dopiero da więcej nowych statystyk (głównie od innych faktorów) co może dodatkowo jeszcze podbić pozycję (tak przewiduję wstępnie).
teraz wygląda to tak:
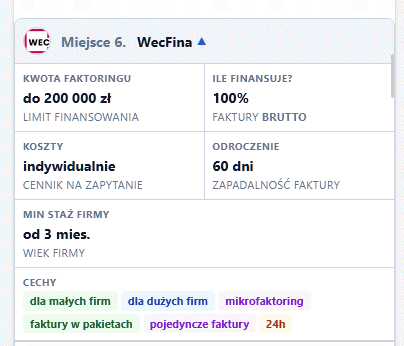
Poprawiłem też zgodnie z orientacyjnym kalkulatorem okres zapadalności faktur do 60 dni. Też warto zauważyć, że jest to pozycja już nad Monevią.
Ranking na stronie – https://veryfin.pl/ranking-faktoringu/
Ranking szybkich pożyczek dla firm
Nie było wcześniej WecFiny w tym rankingu. Na marginesie to z pożyczkami nie dla konsumentów mamy najwięcej problemów bo nie da się od tak porównać kosztów dla przeciętnego klienta (reprezentatywnego). Niemniej jednak WecFina wskakuje od razu na wysokie miejsce 4:

Ranking na stronie – https://veryfin.pl/pozyczki-dla-firm/
Podsumowując: to awans w dwóch naszych zestawieniach naraz. Trzy produkty pod jedną marką (faktoring, pożyczka gotówkowa, finansowanie zakupów) to faktycznie coś więcej niż pojedyncze narzędzie – stąd ta „maszyna” w tytule. Jak wspominałem przy rankingu faktoringu, okres powakacyjny dołoży jeszcze więcej danych od innych faktorów, więc pozycje mogą się jeszcze przesunąć – będę to na bieżąco aktualizował.
Finansowanie zakupów, czyli WecFina wchodzi na pole BNPL B2B
Ten trzeci produkt – finansowanie zakupów – w gruncie rzeczy ląduje dokładnie tam, gdzie w FAQ przy Rankingu Faktoringu tłumaczymy BNPL B2B, czyli firmowy odpowiednik „kup teraz, zapłać później”. Różnica jest taka, że klasyczny BNPL B2B to zwykle prostsza, bardziej transakcyjna sprawa i mniejsze kwoty. U WecFina mówimy o 12 ratach i kwotach sięgających sto tysięcy w samym kalkulatorze (pewnie więcej po wycenie indywidualnej). Czyli nie do końca faktoring, nie do końca zwykła pożyczka ratalna – coś pomiędzy skontem a BNPL-em, tylko już sformalizowane w umowę kredytową.
Dlaczego „cennik na zapytanie” to norma
Na kafelku WecFina koszty są opisane jako „indywidualnie, cennik na zapytanie” – i to akurat nie jest jakiś marketingowy unik, tylko standard poza bankami. Instytucje finansowe budują wewnętrzne modele ryzyka – prawdopodobieństwo niespłacenia (PD) i szacowaną stratę przy defaultzie (LGD) – a część branż z automatu dostaje gorsze warunki albo w ogóle jest wykluczona z finansowania. Dlatego kalkulator WecFina zawsze kończy się na słowie „orientacyjnie” – ostateczna cena zależy od branży i historii firmy, a tego żaden suwak nie policzy.

Wydawca i ekspert portalu Veryfin. Od 2003 roku związany z branżą finansową i nieruchomościami. Od 2005 Fintech deweloper i wydawca polskich i zagranicznych portali branży finansowej.