Sformułowanie „masz to jak w banku” obecnie brzmi nieco ironicznie. To co banki wyprawiały w umowach spowodowało regulacji sankcjonujących darmowy kredyt w przypadku naruszeń praw konsumentów. Wcześniej banki bezkarnie pobierały od klientów nienależne opłaty, wprowadzały do umów nielegalne zapisy lub nie wprowadzały zapisów istotnych wymagalnych.
I tych umów kredytowych jest mnóstwo. A to kolejna opcja biznesowa – można pomóc tym klientom odzyskać wszystko co już zapłacili w ramach kosztów kredytowych i z tego wszystkiego otrzymać dla siebie prowizję z pomoc. Pomoc z angielskiego to HELP – i tu pojawia się popularny Helpfind.
Strona www usługi: https://helpfind.pl/sankcja-kredytu-darmowego
Prospekt informacyjny, stan prawny i usługa dochodzenia roszczeń,
Helpfind sp. z o.o.: https://veryfin.pl/pliki/sankcja-kredytu-darmowego-prospekt-informacyjny.pdf
Sankcja
O sankcji publikacji w sieci jest co niemiara to podam w skrócie – jeśli bank zawarł w umowie zapisy niezgodne z prawem lub nie zwarł tych prawem wymagalnych to zwracamy bankowi tyle ile pożyczyliśmy – ten nic nie zarabia (w sumie traci na swej chciwości bo to koszt) bo do klienta ma wrócić wszystko co ponad pożyczoną kwotą – WSZYSTKO.
Bezpłatna pomoc z Helpfin – przynajmniej do czasu sukcesu
Możemy sami wszystko załatwić ale do tego potrzeba się mocno zanurzyć w umowę i przepisy, napisać odpowiednie pismo itd. – jeśli nie chcemy sami zajmować się tym to Helpfind bezpłatnie przeanalizuje naszą umowę a jak odzyska dla nas to WSZYSTKO ponad kredyt to wiadomo – wynagrodzenie się należy. To nie instytucja rządowa, nie charytatywna, to normalna firma. Przy czym zarabia jeśli Ty też wychodzisz na plus. Bardzo przydatny biznes w mojej ocenie.
O bezpłatnej pomocy mówi ten fragment:
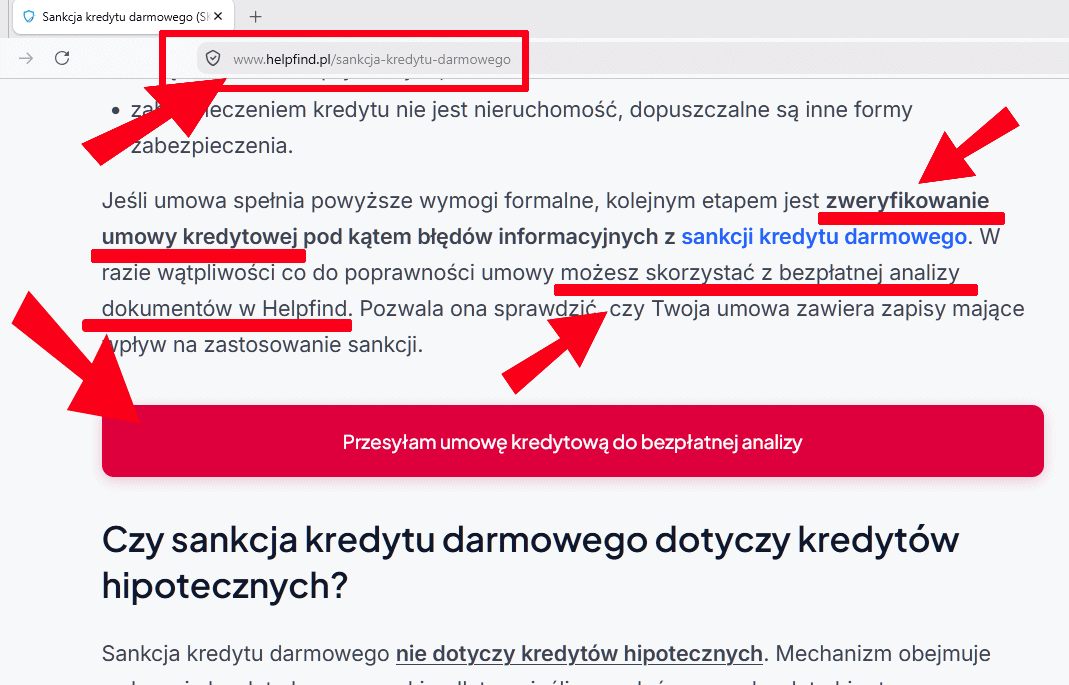
Kredyt gotówkowy z banku, rzadko pożyczka z firmy pożyczkowej
Sankcja dotyczy kredytów konsumenckich przy czym Helpfind podkreśla, że:
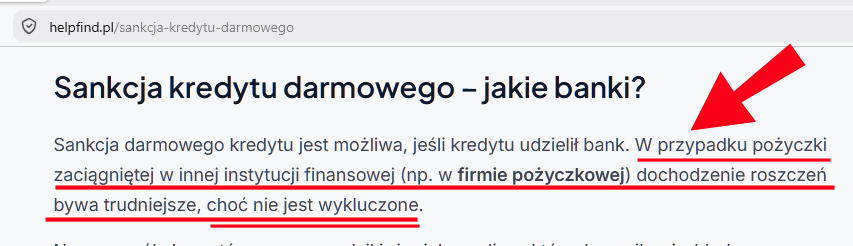
firmy pożyczkowe to trudniejszy temat choć niewykluczony. Dlaczego? Po prostu firmy pożyczkowe były od dawien dawna „gnębione” przez UOKiK, potem KNF – ich umowy są bardzo podobne do siebie nawzajem i bardzo dopracowane. Nadal zdarzają się negatywne „perełki” i bardziej w śród pożyczek offline.
W Veryfin znajdują pozytywnie zweryfikowane i całkiem szybkie: https://veryfin.pl/ranking-pozyczek-online/
oraz wszystkie kredyty gotówkowe w tabeli porównawczej: https://veryfin.pl/ranking-kredytow-gotowkowych/
Dla Tik-Tok-owców
Na przykład to konto: https://www.tiktok.com/@iwona.niton – parę krótkich filmów Iwony Nitoń i wszystko jasne, a logo Helpfind w tle (wiem, że piszą z małej litery ale tak to w tekście to ginie wizualnei a ciągłe pogrubianie też mi nie pasuje).
W ogóle na Tik Toku jest ogrom filmików o sankcji kredytu darmowego. Mało tam szczegółów ale sedno dobrze przekazane i przekłamań wiele nie ma – faktycznie te umowy są „anulowane” i zwraca się tylko pożyczoną kwotą a jeśli już się w spłaciło jako sumę kapitału i odsetek i kosztów i wszystko ponad pożyczoną kwotę zwracają banki. To fakt.
Bezpłatnie i bez prowizji
W Helpfind mamy bezpłatną analizę umowy – jeśli mamy tam zapisy kwalifikujące się do realizacji naszej sankcji to możemy zawrzeć z Helpfind umowę aby Ci sami zajęli się sprawą – za to jest prowizja.
A jak bez prowizji? To proste, teraz wręcz banalnie proste a spodziewać się błędów poważnych już nie musimy. Chodzi o AI. Wrzucamy np. do Claude skany naszej umowy i niech nam analizuje czy się kwalifikuje do sankcji czy też nie. Darmowe tokeny powinny wystarczyć do analizy i pewnie do napisania pisma (jeśli nie to odnowią się po paru lub parunastu godzinach). Jeśli się kwalifikujemy to może robot nam od razu napisać pismo do banku odpowiednie i w sumie na tym kropka – w sumie bo sprawdźmy czy wszystko się zgadza (ale to już proste).
Skąd nagle ta fala? Wyrok TSUE, który uruchomił lawinę
Zanim pójdziemy dalej, warto się cofnąć o krok i zapytać: dlaczego akurat teraz SKD zalewa TikToka i skrzynki mailowe firm typu Helpfind? To nie przypadek ani chwilowa moda.
23 kwietnia 2026 r. Trybunał Sprawiedliwości Unii Europejskiej wydał wyrok w sprawie C-744/24. Dotyczył kredytu z Banku Pekao, w którym z nominalnej kwoty 150 000 zł do konsumenta faktycznie trafiło 133 214,92 zł – resztę pochłonęła składka ubezpieczeniowa doliczona do kredytu – a bank mimo to liczył odsetki od całej kwoty umownej. TSUE orzekł, że to niezgodne z dyrektywą 2008/48/WE: oprocentowanie może dotyczyć wyłącznie kapitału realnie wypłaconego konsumentowi. Rok wcześniej, 13 lutego 2025 r., Trybunał zajął się też sprawą C-472/23 (Lexitor przeciwko Alior Bankowi) i potwierdził, że jednolita, surowa sankcja z art. 45 jest proporcjonalna, nawet jeśli wagi poszczególnych naruszeń bywają różne. Pełne omówienie obu wyroków, razem z sygnaturami, jest w prospekcie informacyjnym linkowanym na początku tego artykułu.
Efekt widać w liczbach. Z raportów rocznych banków notowanych na giełdzie wynika, że na koniec 2024 r. toczyło się wobec nich łącznie 12 384 spraw o SKD. Rok później – już 20 850. To wzrost o niemal 68 proc. w dwanaście miesięcy, a wyrok kwietniowy dopiero zaczął działać na wyobraźnię kancelarii i firm w rodzaju Helpfind.
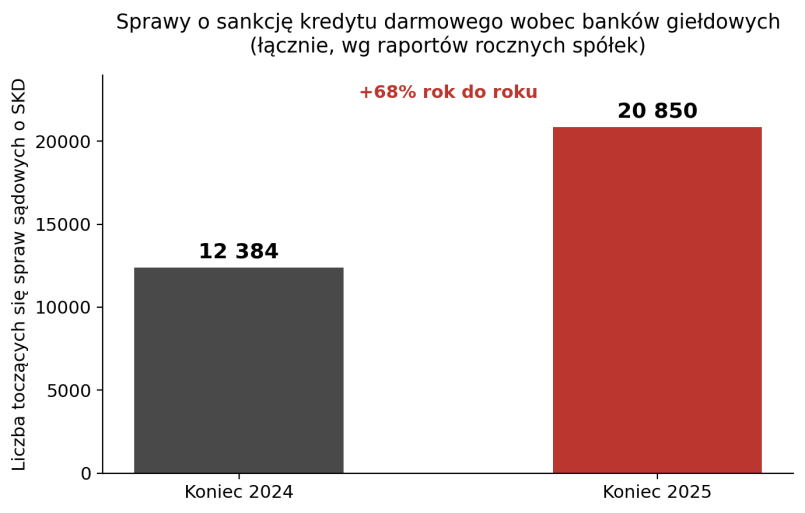
źródło: analiza Bankier.pl na podstawie raportów rocznych spółek giełdowych, https://www.bankier.pl/wiadomosc/Sankcja-kredytu-darmowego-wciaz-rosnie-jak-na-drozdzach-9099051.html
Co istotne – i o czym akurat wyżej nie było ani słowa – żaden z tych wyroków nie sprawia, że jakakolwiek umowa staje się darmowa automatycznie. TSUE wykłada tylko dyrektywę unijną; to, czy konkretna umowa faktycznie kwalifikuje się do sankcji, ocenia polski sąd, a na etapie reklamacji – sam bank. Wyrok jest więc mocniejszym argumentem w piśmie czy pozwie, nie automatycznym biletem do zwrotu pieniędzy.
Dochodzi do tego coś, o czym też mało kto pisze: ustawa, na której opiera się cała sankcja, sama jest właśnie w przebudowie. Projekt nowej ustawy o kredycie konsumenckim, wdrażający unijną dyrektywę CCD2, miał znieść limit 255 550 zł i wprowadzić „sankcję półdarmową” – proporcjonalną do wagi naruszenia. Termin wdrożenia dyrektywy to 20 listopada 2026 r., ale w maju 2026 r. prace nad projektem zostały wstrzymane, a rząd zapowiedział przygotowanie go od nowa (szczegóły też w naszym prospekcie). Obecny, „twardy” kształt sankcji z 2011 r. obowiązuje więc na razie dalej bez zmian – ale to, w jakiej formie SKD będzie funkcjonować za rok czy dwa, pozostaje otwarte. Dla kogoś, kto się kwalifikuje już dziś, to raczej argument, żeby nie zwlekać, niż żeby czekać na coś lepszego.
Bezpłatnie, ale nie dla każdego – kryteria Helpfind kontra ustawa
Sprawdziłem dokładnie kryteria, jakie Helpfind podaje na stronie swojej usługi, i zestawiłem je z tym, co faktycznie mówi ustawa. Wyszła z tego różnica, o której warto wiedzieć, zanim ktoś uzna, że „się nie kwalifikuje”.
| Warunek | Wymóg ustawowy | Kryterium oferty Helpfind |
|---|---|---|
| Data zawarcia umowy | po 18 grudnia 2011 r. | po 17 stycznia 2014 r. |
| Etap spłaty | w trakcie spłaty lub zakończona maks. 12 mies. wcześniej | zakończona maks. 10 mies. wcześniej |
| Kwota kredytu | do 255 550 zł | do 255 550 zł |
Różnica bierze się prawdopodobnie stąd, że Helpfind – jak każda firma pracująca na prowizji od sukcesu – woli sprawy „czystsze” i szybsze do rozliczenia, a umowy sprzed 2014 r. bywają starsze i trudniejsze dowodowo. To zrozumiała decyzja biznesowa, tylko ma konkretną konsekwencję dla klienta: jeśli Twoja umowa jest z 2012 czy 2013 roku, albo spłaciłeś kredyt 11 miesięcy temu, formularz Helpfind może Cię odrzucić – a to wcale nie znaczy, że ustawowo nie masz szans. Art. 45 ust. 5 ustawy daje rok od dnia wykonania umowy, nie 10 miesięcy. W takiej sytuacji zostaje samodzielna analiza (tu wraca wątek AI z poprzedniej części artykułu), kancelaria albo inna firma o szerszych kryteriach kwalifikacji.
Ile realnie zostaje w kieszeni? Prowizja, cesja i AI – trzy drogi, trzy wyniki
Załóżmy, że sprawa się kwalifikuje i – jak w jednym z przykładów, które sam Helpfind przywołuje jako ilustrację prawomocnych wyroków – sąd zasądza zwrot 56 232,40 zł (Alior Bank, sygn. akt XXVII Ca 3756/25). Ile z tego realnie trafi na konto, zależy od wybranej ścieżki.
| Ścieżka | Ile zostaje z 56 232,40 zł | Co za to płacisz |
|---|---|---|
| Samodzielnie (analiza + pismo, ew. pozew) | 56 232,40 zł | Własny czas, ryzyko błędu formalnego |
| Firma na czystym success fee (5-25%) | ok. 42 200-53 400 zł | Nic z góry, niższy wynik na końcu |
| Kancelaria: opłata wstępna (od ok. 1500 zł) + success fee 8-25% | ok. 40 700-50 200 zł | Płacisz opłatę wstępną nawet przy przegranej |
| Sprzedaż roszczenia (cesja) | zwykle wyraźnie mniej – ułamek wartości roszczenia | Tracisz kontrolę nad sprawą i prawo do dalszego dochodzenia |
Rozdzielmy te 2 modele. Model „na prowizję od sukcesu” (do niego zalicza się też Helpfind, który deklaruje bezpłatną analizę i wynagrodzenie dopiero po odzyskaniu pieniędzy) to nie to samo, co cesja wierzytelności – czyli sprzedaż swojego roszczenia innej firmie za gotówkę tu i teraz. Prawnicy piszący o tym rynku wprost zaznaczają, że firmy skupujące takie roszczenia oferują za nie zwykle ułamek ich rzeczywistej wartości, a sądy coraz częściej badają ważność samych umów cesji (kmb.legal/cesja-sankcji-kredytu-darmowego). TSUE stanął po stronie konsumentów w tym sensie, że cesja jako narzędzie jest dopuszczalna i banki nie mogą jej podważać automatycznie – ale to nie znaczy, że każda konkretna oferta skupu jest opłacalna (https://www.infor.pl/prawo/umowy/finanse/7595281,sankcja-kredytu-darmowego-cesja-statystyki-narracje-i-to-czego-banki-nie-chca-wprost-powiedziec.html). Krótko: model prowizyjny zostawia klientowi pełną kwotę pomniejszoną o jasno określony procent po wygranej; cesja oznacza oddanie prawa do całej sprawy za z góry ustaloną, zwykle znacznie niższą kwotę.
Zwrot z SKD a podatek – pytanie, które umyka nawet ekspertom
Nikt – ani Helpfind, ani żadna z kancelarii, na które trafiłem, szukając materiałów do tego artykułu – nie odpowiada wprost na jedno pytanie: czy od odzyskanych pieniędzy trzeba zapłacić PIT.
Bezpośredniej interpretacji podatkowej dla SKD nie znalazłem, ale można się oprzeć na analogii, która akurat jest dobrze udokumentowana – sprawach frankowych. Zwrot kwot wcześniej nienależnie pobranych przez bank w wyniku unieważnienia umowy nie stanowi przychodu w rozumieniu ustawy o PIT, bo to nie „zysk” ani „korzyść majątkowa”, tylko oddanie tego, co i tak nie powinno było zostać pobrane (https://votum-sa.pl/podatek-od-korzysci-po-uniewaznieniu-umowy-kredytu-frankowego/). SKD opiera się na tej samej konstrukcji prawnej – świadczeniu nienależnym z art. 405 Kodeksu cywilnego, czyli bezpodstawnym wzbogaceniu banku kosztem konsumenta. Z tego samego powodu, dla którego zwrot po unieważnieniu kredytu frankowego nie jest przychodem, zwrot odsetek i prowizji po zastosowaniu SKD też raczej nim nie powinien być.
To jednak wnioskowanie przez analogię, nie gotowa odpowiedź z urzędu skarbowego – a sprawa może wyglądać inaczej, jeśli sąd dodatkowo zasądzi ustawowe odsetki za opóźnienie w wypłacie, które bywają traktowane inaczej niż sam zwrot kapitału kosztów. Zanim ktoś rozliczy taki zwrot w PIT, naprawdę warto zapytać doradcę podatkowego albo wystąpić o indywidualną interpretację – to nie jest coś, co warto zgadywać samemu, a już na pewno nie coś, co powinien mu wygenerować model AI bez żadnych zastrzeżeń.
Zestawiając to wszystko: SKD to naprawdę realne narzędzie – liczby to pokazują, tak samo jak konkretne kwoty zasądzane przez sądy. Ale zanim ktoś wybierze ścieżkę – Helpfind, inną firmę, kancelarię czy samodzielną analizę z AI – warto policzyć, ile faktycznie zostanie mu w kieszeni, sprawdzić, czy nie odpada tylko przez czyjeś wewnętrzne kryteria, a nie przez samą ustawę, i nie zapomnieć, że urząd skarbowy też może chcieć wyrazić zdanie na ten temat.

Dziennikarz ekonomiczny. Jako programista z wykształcenia, z powodzeniem wdrożyłem wiele systemów w bankach, administracji państwowej oraz w sektorze prywatnym, w tym w korporacjach. Przed rozpoczęciem kariery w finansach zajmowałem się wywiadem gospodarczym, zabezpieczeniami informacji cyfrowych i mienia oraz biometrią. LinkedIn.com | michalstraus@veryfin.pl