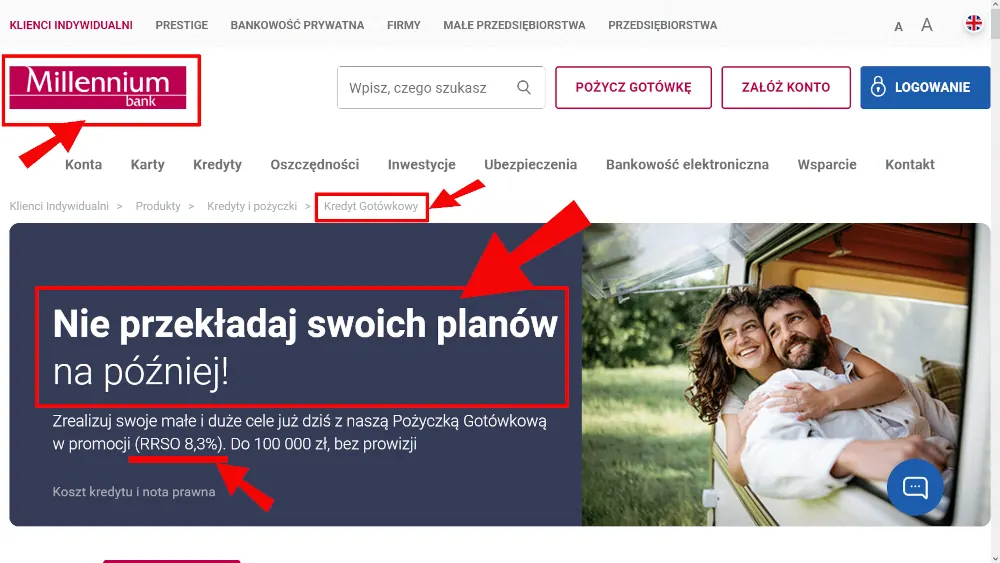
Millennium reklamuje Pożyczkę Gotówkową hasłem „nie przekładaj swoich planów na później” i RRSO 8,3%. Fajnie wszystko, ale jest jeden warunek, o którym reklama nie mówi, a regulamin nie rozjaśnia. Chodzi o pkt 3.2 – deklarację dochodu netto. To jest ten mały haczyk, który decyduje, czy w danym miesiącu zapłacisz 7,99%, czy „nieco” więcej.
Promocja
- kwota: od 5 000 zł do 100 000 zł
- okres spłaty: od 6 do 108 miesięcy
- oprocentowanie stałe: 7,99% (RRSO 8,3%) w wersji bez ubezpieczenia
- prowizja: 0 zł
- promocja trwa od 4 lipca do 4 września 2026, nazywa się „Powiedz tak marzeniom – edycja 12”
Regulamin promocji (dokument, który bank chowa pod linkiem „szczegóły”) można przeczytać tutaj:
https://www.bankmillennium.pl/delegate/managedfiles/102002/latest
Sama oferta jest na stronie:
https://www.bankmillennium.pl/klienci-indywidualni/pozyczki/pozyczka-gotowkowa
Ranking z Millennium na (obecnie) 5. miejscu:
https://veryfin.pl/ranking-kredytow-gotowkowych/
Prospekt dodatkowy w PDF do wydruku:
https://veryfin.pl/pliki/bank-millennium-pozyczka-gotowkowa-prospekt-informacyjny.pdf (z 5 sierpnia 2026, przygotowany parę dni temu)
Netto
W regulaminie, w ustępie 3 (czyli co musisz zrobić, żeby skorzystać z promocji), punkt 2 brzmi tak:
2) zadeklarujesz comiesięczny wpływ środków pochodzących z Twojego wynagrodzenia lub dochodu netto, w wysokości określonej w Umowie, w całym okresie spłaty pożyczki, na swój rachunek oszczędnościowo-rozliczeniowy prowadzony przez nas. Deklarowany wpływ nie może być mniejszy niż 1500 zł
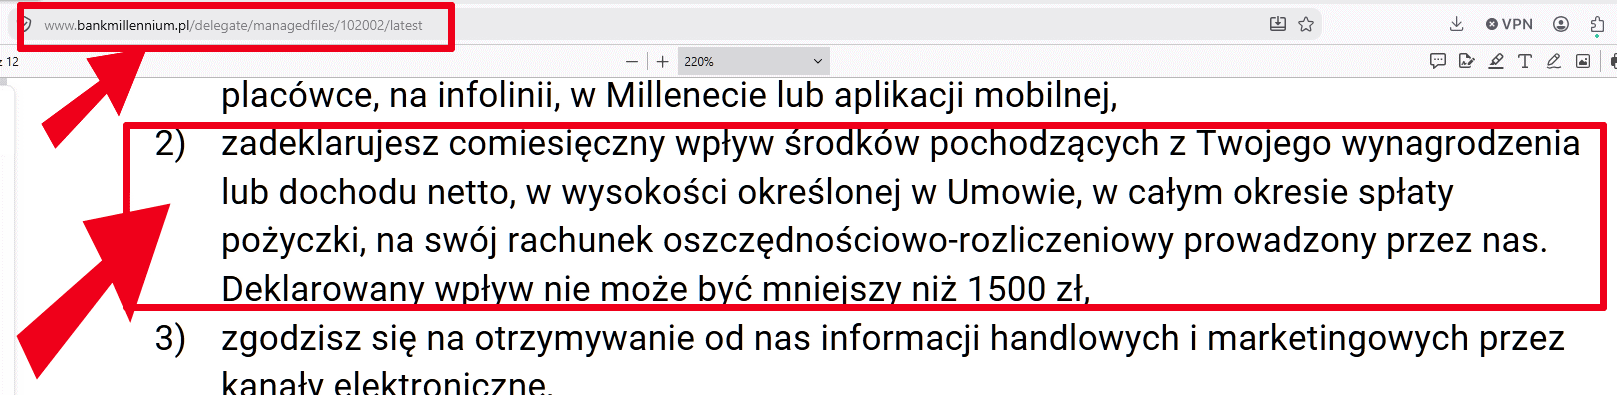
czyli zobowiązujesz się co miesiąc, przez cały okres spłaty pożyczki, przelewać na swój rachunek oszczędnościowo-rozliczeniowy w Millennium wynagrodzenie lub dochód netto w wysokości ustalonej w umowie – z zastrzeżeniem, że deklarowany wpływ nie może być niższy niż 1500 zł.
I tu trzeba się zatrzymać przy słowie „netto”, bo to nie jest przypadkowe słowo. Przy umowie o pracę sprawa jest jasna bo pracodawca sam odprowadza podatek i składki, więc to, co wpada na konto, jest już netto z automatu. Nie trzeba nic doliczać ani odejmować. Tu jest prosto i jasno.
Zgoła inaczej wygląda to przy działalności gospodarczej. Na konto firmowe wpływają wpłaty od klientów w kwocie brutto – to jest przychód, a nie dochód netto. Podatek i ZUS przedsiębiorca odprowadza sam, osobno, zwykle raz w miesiącu, a nie automatycznie przy każdym przelewie od kontrahenta. Jeśli więc ktoś prowadzący JDG chce spełnić warunek promocji, przelewając sobie pieniądze z rachunku firmowego na swoje konto osobiste w Millennium, nie może po prostu przelać tego, co wpadło od klientów – to wciąż byłaby kwota brutto (albo nawet coś więcej, bo dochodzą jeszcze koszty prowadzenia działalności). Trzeba przelać kwotę, która zostaje po odjęciu składki ZUS, zaliczki na podatek i kosztów firmy – czyli realny dochód netto, ten sam, który wpisze się później w PIT. To zwykle wyraźnie mniej niż to, co widać jako wpływy na koncie firmowym.
Bank nie pyta o oświadczenie na papierze przy każdej racie – on patrzy na sam przelew i jego wysokość, w każdym miesiącu spłaty.
Ważne: 1500 zł to tylko dolny limit. Rzeczywista kwota, którą musisz deklarować, jest ustalana indywidualnie i wpisana w umowę pożyczki – może być dużo wyższa, jeśli twoje realne wynagrodzenie jest wyższe.
Co się dzieje, jeśli w danym miesiącu nie dowieziesz wpływu
Zgodnie z regulaminem eśli w danym miesiącu nie zapewnisz zadeklarowanego wpływu, oprocentowanie w tym konkretnym miesiącu rośnie o 0,4 punktu procentowego (maksymalnie do wysokości odsetek maksymalnych z kodeksu cywilnego). Rata rośnie. W kolejnym miesiącu, jeśli wpływ znów się pojawi, wracasz do 7,99%. Warunek odnawia się co miesiąc.
Dwie promocje – różnica 1,5 pp
Millennium prowadzi promocję w dwóch wariantach, i tu też trzeba czytać dokładnie, bo liczby są mylące:
| Wariant | Oprocentowanie stałe | RRSO | Dodatkowa kara |
|---|---|---|---|
| bez ubezpieczenia | 7,99% | 8,3% | +0,4 pp za brak wpływu netto |
| z ubezpieczeniem „Pożyczka pod ochroną” wariant 1 | 6,49% | 16,1% | +0,4 pp za brak wpływu netto, +1,5 pp za rezygnację z ubezpieczenia |
Widać tu klasyczny myk marketingowy – niższe oprocentowanie nominalne (6,49% vs 7,99%) przy wersji z ubezpieczeniem, ale RRSO prawie dwa razy wyższe (16,1% vs 8,3%), bo składka ubezpieczeniowa dolicza się do kosztu. Do tego drugi warunek – jeśli w trakcie spłaty zrezygnujesz z polisy, oprocentowanie skacze o 1,5 pp, niezależnie od tego, czy wpływ netto był dostarczany. Dwa warunki + dwie osobne kary.
Ile to wychodzi na tle innych ofert
Sam wymóg wpływu wynagrodzenia na konto to nic nowego – większość banków w ten sposób obniża oprocentowanie. Zobaczmy, jak wypada to RRSO 8,3% na tle innych pożyczek gotówkowych z rankingu Veryfin:
| Bank / oferta | RRSO | Warunek dochodowy / uwaga |
|---|---|---|
| Millennium, promocja bez ubezpieczenia | 8,3% | wpływ dochodu netto min. 1500 zł/mies., kara +0,4 pp za brak |
| Pekao PEX | 8,17% | promocja czasowa, sprawdź aktualność |
| Raiffeisen | 8,29% z kodem partnerskim / 8,7% wprost / 10,99% bez kodu | RRSO zależy wyłącznie od tego, którym linkiem wejdziesz |
| Inbank | 11,73% | brak wymogu przelewania wynagrodzenia, za to droższe RRSO |
| PKO BP | wyższa rata niż Pekao przy tej samej kwocie i okresie | bez formalnej promocji z karą za dochód netto |
A propos to UniCredit ma podobny mechanizm, tylko dla firm, i tam z kolei kara dotyczy wcześniejszej spłaty (aż 5%), a nie wpływów na konto (więcej o tym w Veryfin we wpisie o UniCredit).
Na tle konkurencji 8,3% Millennium wygląda przyzwoicie, choć nie jest najtańsze – Pekao PEX i Raiffeisen z kodem partnerskim schodzą niżej. Różnica w tym, że Millennium warunkuje to RRSO comiesięcznym wpływem, więc trzeba realnie policzyć, czy przenoszenie wynagrodzenia do tego banku ma sens, zanim porówna się samą liczbę na banerze.
W rankingu wygląda to tak:
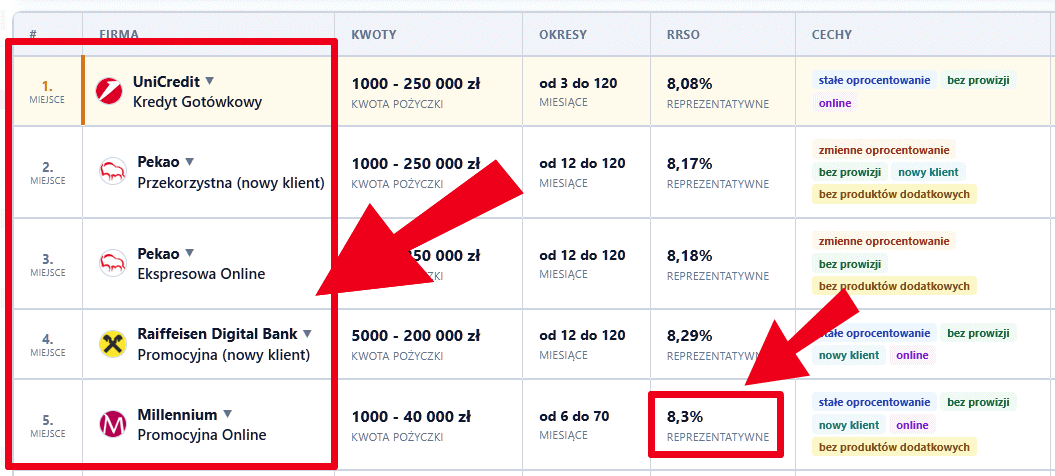
Pełne zestawienie kredytów gotówkowych, w tym aktualne RRSO Millennium i konkurencji, znajdziesz w rankingu kredytów gotówkowych Veryfin.

Pracowałem w bankach i instytucjach pożyczkowych. Zajmowałem się zdobywaniem nowych klientów i utrzymywaniem obecnych. Znam ich sposoby działania. Zdobyte doświadczenie wykorzystuje głównie na polu pożyczek gotówkowych. LinkedIn.com | norbertpiasecki@veryfin.pl | behance.net/norbertpiasecki1