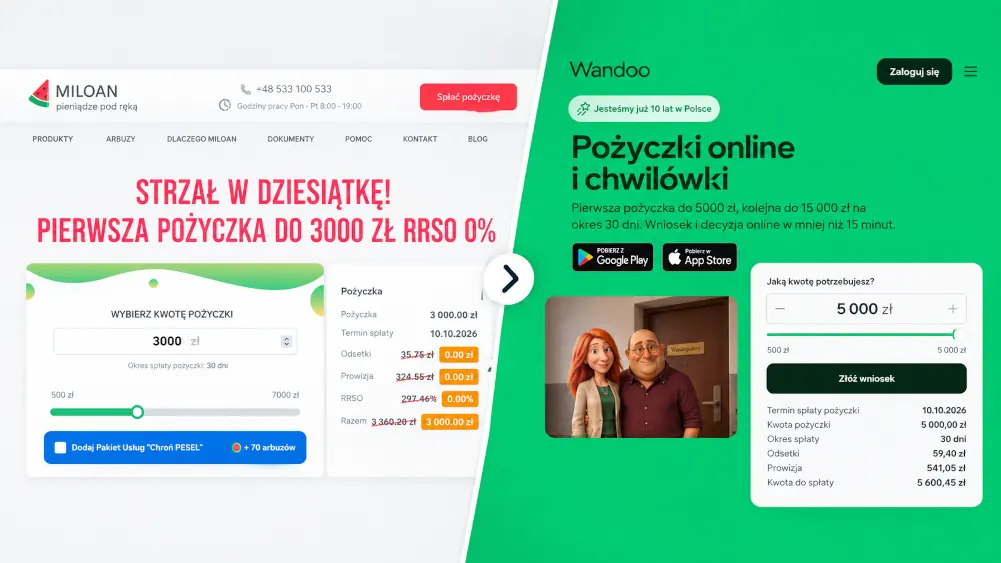
Obie marki obsługują pożyczki krótkoterminowe na 30 dni, obie działają w 100% online, obie wnioskowanie przyjmują całą dobę. Na tym podobieństwa się kończą.
Miloan to bezpośredni pożyczkodawca – pożycza ze środków własnych Miloan Polska Sp. z o.o. (ul. Domaniewska 45, Warszawa, KRS 0000613477, kapitał zakładowy 8 192 600 zł, działający od 2016 r., wpisany do Rejestru Instytucji Pożyczkowych KNF pod numerem RIP000049).
Wandoo to pośrednik – Wandoo Finance Sp. z o.o. (ul. Tytusa Chałubińskiego 8, Warszawa, KRS 0000629774, kapitał zakładowy 250 000 zł, RPK017716 w Rejestrze Pośredników Kredytowych KNF) nie pożycza własnych pieniędzy, lecz przekazuje wniosek do portfela partnerskich pożyczkodawców – obecnie są to Oreon, Timbex i MSKredyt, wszystkie z siedzibą w Warszawie – z których jeden decyduje o przyznaniu.
Ten podział widać zresztą wprost w kapitale zakładowym: Miloan, który realnie wykłada własne pieniądze na każdą wypłaconą pożyczkę, ma go ponad trzydziestokrotnie więcej niż Wandoo, który tylko kojarzy wniosek z pożyczkodawcą i nigdy nie ryzykuje własnego kapitału.
Tabela parametrów – stan na wrzesień 2026
| Parametr | Miloan | Wandoo |
|---|---|---|
| Rodzaj podmiotu | Bezpośredni pożyczkodawca | Pośrednik kredytowy |
| Kapitał zakładowy | 8 192 600 zł | 250 000 zł |
| Pożyczkodawcy w portfelu | – (jeden, sam Miloan) | Oreon, Timbex, MSKredyt |
| Pierwsza pożyczka 0 zł | TAK – do 3000 zł, RRSO 0% (warunek: terminowa spłata i zgody marketingowe) | NIE – RRSO ok. 297,4% już od pierwszego wniosku |
| Kwota dla nowych klientów | 500-3000 zł | 500-5000 zł |
| Kwota dla stałych klientów | do 7000 zł | do 15 000 zł |
| Termin spłaty | 30 dni | 30 dni |
| Minimalny wiek | 21 lat | 18 lat (pełnoletność) |
| Maksymalny wiek | 75 lat | brak górnej granicy w regulaminie |
| RRSO poza ofertą promocyjną | 297,46% | 297,36-297,43% (zależnie od kwoty) |
| Koszt przykładowej pożyczki | 1000 zł → 120,10 zł (prowizja 108,18 zł + odsetki 11,92 zł) | 1500 zł → 180,14 zł (prowizja 162,32 zł + odsetki 17,82 zł) |
| Weryfikacja tożsamości | Kontomatik (bezpłatnie) lub przelew rejestracyjny | Kontomatik, TransactionLink lub przelew weryfikacyjny na 1 grosz |
| Opłata rejestracyjna | 1 zł, zwracana | brak |
| Bazy danych sprawdzane | BIG InfoMonitor, ERIF, KRD, BIK, platforma CRIF (credit-check.pl) | BIK, KRD, Krajowe Biuro Informacji Gospodarczej |
| Mechanizm przedłużenia | Prolongata – 7, 14 lub 30 dni, jednorazowo, za opłatą | Refinansowanie – nowa umowa u innego pożyczkodawcy partnerskiego |
| BOK / godziny pracy | Pon.-Pt. 8:00-19:00 | Pon.-Pt. 9:00-17:00 |
| Czas wypłaty | nawet 15 minut | decyzja poniżej 15 minut; środki w 1-24 godziny, zależnie od banku |
| Organ nadzoru | KNF, Rejestr Instytucji Pożyczkowych (RIP000049) | Prezes UOKiK + KNF jako pośrednik (RPK017716) |
Kwoty referencyjne w wierszu „koszt przykładowej pożyczki” różnią się, bo to dokładnie te przykłady reprezentatywne, które każda z firm publikuje we własnym formularzu informacyjnym – Miloan liczy swój na 1000 zł, Wandoo na 1500 zł. Przeliczanie jednego na kwotę drugiego dawałoby liczbę, której żadna z firm nigdzie nie podaje.
5 różnic, które mogą mieć mocne znaczenie przy wyborze
Pierwsza i najważniejsza: darmowa pierwsza pożyczka. Miloan ma ją, Wandoo nie. Dla nowego klienta, który pożycza do 3000 zł i odda w terminie, Miloan to koszt 0 zł. U Wandoo każda pożyczka, od pierwszej, wiąże się z prowizją i odsetkami – przy kwocie 1500 zł to dokładnie 180,14 zł kosztu już przy pierwszym zobowiązaniu. To jedyna okoliczność, w której Miloan jest bezwarunkowo lepszym wyborem niezależnie od pozostałych parametrów.
Druga: limit dla stałych klientów. Ta różnica przez ostatnie miesiące wyraźnie urosła po obu stronach – dziś to do 15 000 zł u Wandoo kontra do 7000 zł u Miloan, czyli ponad dwukrotność. Wandoo pracuje obecnie z trzema pożyczkodawcami partnerskimi – Oreon, Timbex i MSKredyt – i to właśnie ten portfel pozwala mu oferować wyższe kwoty przy kolejnych wnioskach, niż udzieli jeden bezpośredni pożyczkodawca korzystający z własnego kapitału.
Trzecia: wiek klienta. Miloan wymaga dziś minimum 21 lat – wciąż wyklucza 18-20-latków. Wandoo formalnie wymaga tylko pełnoletności, a jego regulamin (obowiązujący od 10 sierpnia 2026 r.) nie wskazuje żadnej górnej granicy wieku, w przeciwieństwie do Miloan, który jasno kończy ofertę na 75. roku życia. Dla osoby w wieku 18-20 lat albo dla seniora powyżej 75. roku życia wybór jest jednoznaczny – tylko Wandoo.
Czwarta: mechanizm przedłużenia. Miloan oferuje klasyczną prolongatę – tę samą umowę, tego samego pożyczkodawcę, dodatkowe 7, 14 lub 30 dni za opłatą. Wandoo stosuje refinansowanie – nową umowę z innym pożyczkodawcą partnerskim. Z oficjalnego przykładu na stronie Wandoo wynika, że koszt takiego refinansowania (pożyczka 1789,84 zł, RRSO 297,36%, koszt 214,92 zł) jest procentowo zbliżony do zwykłej pożyczki – więc nie jest to drożej, tylko inaczej: inny wierzyciel, nowa umowa, potencjalnie inne warunki za każdym razem.
Piąta, o której rzadko się pisze: zaplecze finansowe i liczba baz, w których sprawdzany jest wnioskodawca. Skoro Miloan pożycza własne pieniądze, jego kapitał zakładowy ma bezpośrednie znaczenie dla wypłacalności – to on odpowiada za każdą wypłatę. Wandoo, jako pośrednik, nigdy nie ryzykuje własnego kapitału, za to każdy wniosek trafia do jednego z trzech niezależnych pożyczkodawców, z których każdy ma odrębną politykę ryzyka. Widać to też w liczbie sprawdzanych baz: formularz informacyjny Miloan wymienia pięć źródeł – BIG InfoMonitor, ERIF, KRD, BIK i platformę CRIF – formularz Wandoo trzy: BIK, KRD i Krajowe Biuro Informacji Gospodarczej. Więcej baz nie oznacza automatycznie mniejszych szans na pożyczkę, ale oznacza dokładniejszą weryfikację przed jej przyznaniem.
Obie firmy – z aktualnymi danymi i historią zmian warunków – znajdziesz w rankingu pożyczek na veryfin.pl. Pełny ranking pożyczek online i ratalnych: https://veryfin.pl/ranking-pozyczek-online/

Dziennikarz ekonomiczny. Jako programista z wykształcenia, z powodzeniem wdrożyłem wiele systemów w bankach, administracji państwowej oraz w sektorze prywatnym, w tym w korporacjach. Przed rozpoczęciem kariery w finansach zajmowałem się wywiadem gospodarczym, zabezpieczeniami informacji cyfrowych i mienia oraz biometrią. LinkedIn.com | michalstraus@veryfin.pl