LTV tylko do 60% proponują ale to całkiem typowe w branży pożyczek dla firm zabezpieczonych nieruchomością. Znaczy to, że pożyczona kwota nie może przekraczać 60% wartości nieruchomości. To rozwiązanie alternatywne do bankowych ofert. Warunki są inne i przy tym też wymagania są mocno odmienne na korzyść łatwości, szybkości i dostępności.
Horyzont Capital
Dane rejestrowe:
Horyzont Capital sp.z o.o.
adres: ul. Polna 42/7, 00-635 Warszawa
KRS: 0000990803
NIP: 5223235582
REGON: 52304077600000
adres strony internetowej: https://horyzontcapital.com/
Spółka została wpisana do KRS 6 września 2022 roku także firma ma już istotny staż na rynku:
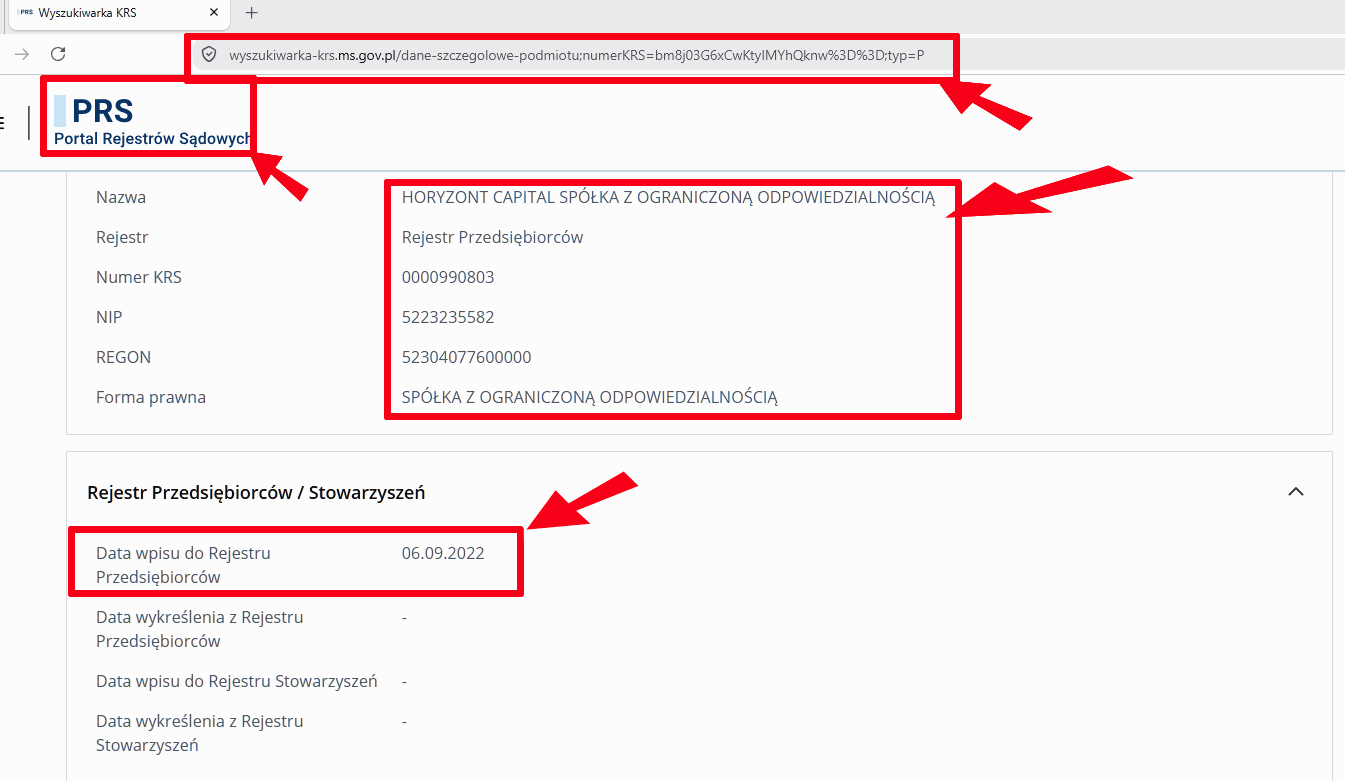
Wszystkie dane rejestrowe zgadzają się w pełni z oficjalnymi, aktualnymi rejestrami.
Najważniejsze – dla kogo
Ogólnie można by powiedzieć, że Horyzont Capital jest przeznaczony wyłącznie dla firm potrzebujących dodatkowej gotówki i posiadających nieruchomość, która może być zastawem a kwota pożyczone nie przekroczy 60% wartości tej nieruchomości.
Ale to lepiej przedstawiają prawdziwe Case Studies – czyli z korpo na polski – studium przypadku. A jeszcze prościej – prawdziwe historie klientów. Zgromadzone są pod adresem: https://horyzontcapital.com/case-studies
Case studies Horyzont Capital w skrócie: kto pożyczał, po co i pod jaki zastaw
Na stronie firmy opisano mnogość takich historii. Są branże różne, miasta różne, kwoty i to, co poszło w zastaw. Pierwszych siedem streściłem:
Transport, Inowrocław, 550 000 zł. Główny zleceniodawca z Hamburga przestał płacić (zaległości urosły do 180 000 zł), a przy ośmiu ciężarówkach w leasingu stałe koszty przekraczały 230 000 zł miesięcznie. Bank nie zwiększył limitu, bo leasingi robiły z firmy zbyt zadłużoną. Zastawem była nieruchomość magazynowa wyceniona na 1,4 mln zł (LTV 39%). Pieniądze poszły na zaległe raty leasingowe, paliwo, opłaty drogowe i pensje kierowców na dwa miesiące. Decyzja po 48 godzinach, przelew w następnym dniu roboczym.
Producent mebli, Węgrów, 150 000 zł. Drewno i płyty podrożały o 30% w ciągu kwartału, a kontrakty z sieciami wnętrzarskimi były podpisane po starych cenach. Pożyczka poszła na zakup surowca. Bank widział firmę bez historii kredytowej, z początkami na ryczałcie, w branży uznanej za zagrożoną. Zastaw: prywatny dom właścicielki, 395 000 zł (LTV 38%). Decyzja w 24 godziny, pożyczka na 12 miesięcy.
Fulfillment e-commerce, Tczew, 150 000 zł. Największy klient (40% obrotów) dał 60 dni na wdrożenie systemu WMS i wysyłkę tego samego dnia, inaczej szukałby innego operatora. Pożyczka na licencję, regały, czytniki kodów i szkolenie zespołu. Bank uznał dochód za zbyt niski (obrót 520 tys. zł, marża 9–11%), sprzętu magazynowego nie przyjął jako zabezpieczenia, a zależność od jednego klienta policzył jako ryzyko. Zastaw: prywatny dom właścicielki, 395 000 zł (LTV 38%). Decyzja w 24 godziny, pożyczka na 18 miesięcy.
Przetwórnia mięsa, Nowy Sącz, 1 400 000 zł. Ogólnopolska sieć zażądała certyfikatu BRC, pod groźbą utraty kontraktu wartego 4,2 mln zł rocznie. Pożyczka na pakowaczkę, system śledzenia partii, chłodnię i audyt. Bank widział sezonowy spadek obrotów latem, zaległość w urzędzie skarbowym (87 tys. zł, korekta VAT z odwołaniem w toku) i cel, który nie pasuje do żadnego standardowego kredytu. Zastaw: dom właściciela oraz lokal usługowy jego żony, razem 2,41 mln zł (LTV 58%). Siedem dni, w tym kilka na uporządkowanie wpisu w księdze wieczystej lokalu, wypłata w dwóch transzach, pożyczka na 36 miesięcy.
Firma budowlana, Gdańsk, 400 000 zł. Inwestor, spółdzielnia mieszkaniowa, wstrzymał płatności z powodu własnych kłopotów kredytowych, a trzeba było zapłacić podwykonawcom 150 tys. zł i utrzymać prace. Bank odmówił, powołując się na ryzyko branżowe i niepełne zabezpieczenia. Zastaw: prywatna działka budowlana klienta, warta 1,1 mln zł (LTV wychodzi ok. 36%, strona go nie podaje). Decyzja w 48 godzin, dwa przelewy prosto do podwykonawców, pożyczka na 6 miesięcy.
Nieruchomości komercyjne, Legnica, 1 250 000 zł. Zakup kamienicy z 8 lokalami za 2,8 mln zł (resztę, 1,55 mln zł, kupujący miał własnych). Sprzedający dawał 30 dni, potem miał przyjąć gotówkę od funduszu z Wrocławia. Bank nie chciał czterech ksiąg wieczystych jako jednego zabezpieczenia, a na komitet kredytowy potrzebował 2–3 miesięcy. Zastaw: dom prywatny (1,4 mln zł) i trzy lokale usługowe spółki (1,1 mln zł), razem 2,5 mln zł (LTV 50%). Sześć dni do przelewu, pożyczka na 12 miesięcy, z planem refinansowania w banku.
Hotel butikowy, Zakopane, 1 200 000 zł. Rozbudowa o 8 pokoi i strefę SPA za 1,8 mln zł, z czego 1,2 mln zł trzeba było pożyczyć. Prace wolno było prowadzić tylko od marca do września, więc stracone okno znaczyło rok czekania. Bank wskazał niski wynik z ostatnich dwóch lat, istniejący kredyt (400 tys. zł do spłaty) i czteroletnią historię, zbyt krótką na kredyt inwestycyjny powyżej miliona. Zastaw: budynek hotelowy wart 3,2 mln zł, LTV 42% liczone od wartości po odjęciu starego kredytu. Dwie transze, 720 000 zł na start i 480 000 zł po stanie surowym, a przez pół roku budowy tylko odsetki.
Co się powtarza w studium przypadków?
W pięciu przypadkach na siedem w zastawie był prywatny dom (tylko te wybrane, ich jest dziesiątki razy więcej), działka lub lokal właściciela (raz jego żony), a nie majątek firmy. Pożyczka wynosiła od ok. 36 do 58% wartości zastawu, czyli poniżej limitu 60%. Od decyzji do pieniędzy mijała doba do tygodnia. Tam, gdzie podano warunki spłaty, przez pierwsze 3–6 miesięcy płaciło się same odsetki. Za każdym razem w tle stał twardy termin: leasing do zapłacenia, ultimatum sieci, okno budowlane albo konkurent z gotówką. Żadna z historii nie podaje za to oprocentowania ani prowizji, więc ile to wszystko kosztowało, z samych case studies się nie dowiemy.
Pożyczki dla firm – ranking Veryfin z Horyzont Capital
Ranking pożyczek dla firm wzbogacony został właśnie o ofertę Horyzont Capital, wygląda to tak:
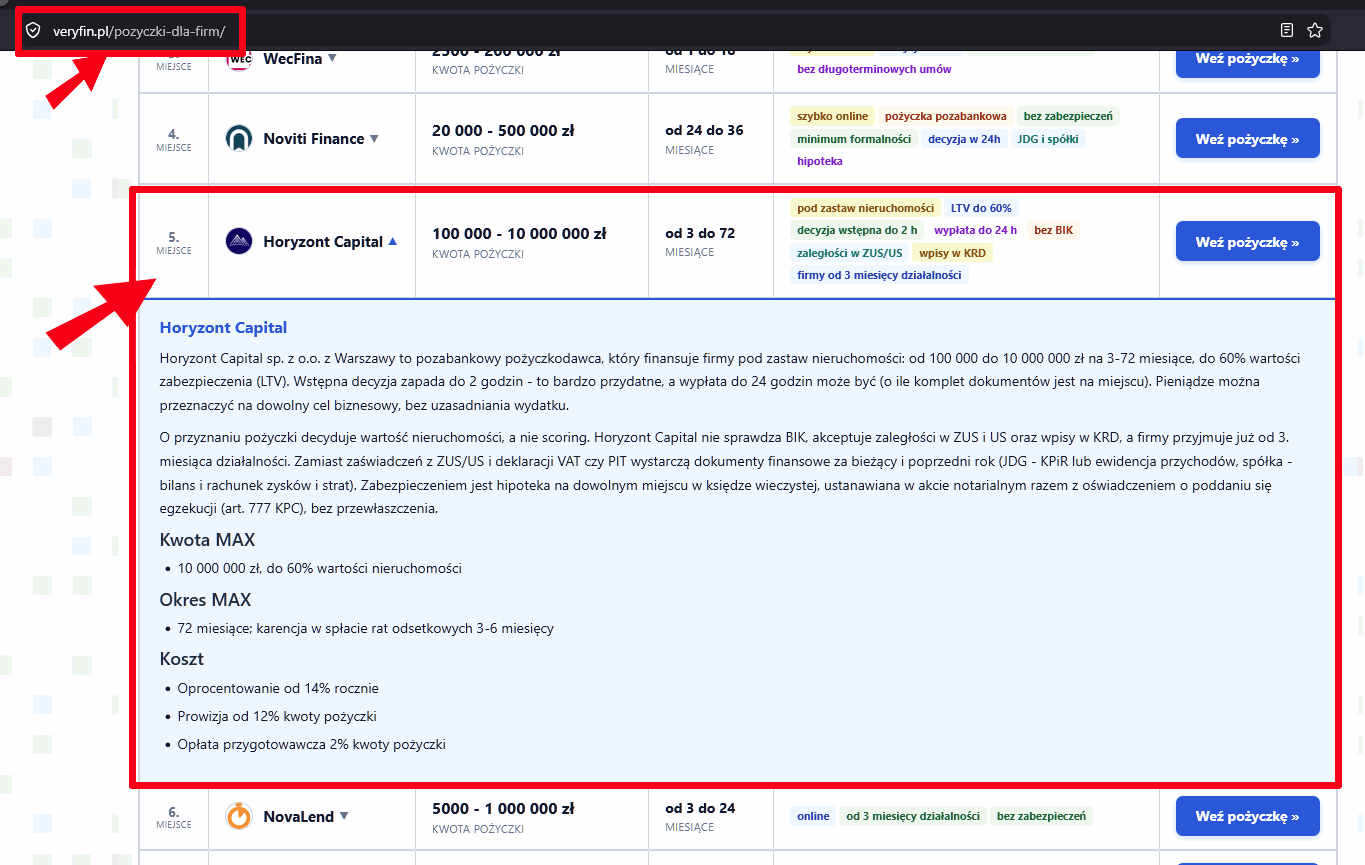
Mamy tu solidne miejsce 5. na początek. Dotyczy: https://horyzontcapital.com/oferta/pozyczka-dla-firm
W innym zestawieniu gdzie są na początku kredyty bankowe dla firm opis został nieco inaczej skonstruowany i wygląda to tak:
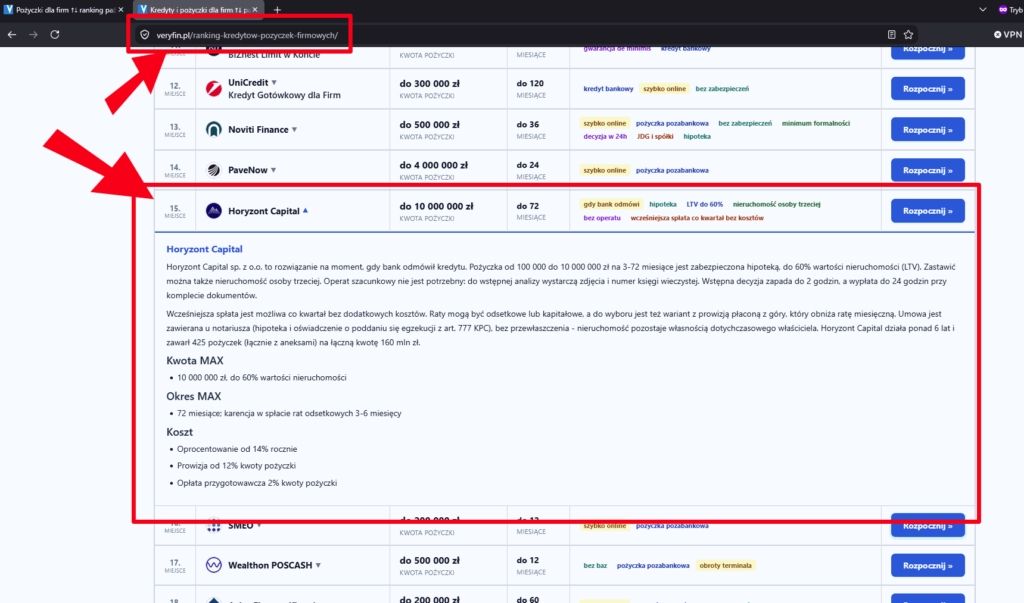
Jak widać miejsce jest 15. natomiast de facto jest to miejsce 3. zaraz pod bankami – najpierw w tym rankingu są banki i aktualnie od miejsca 13. są pozabankowe firmy. Paradoksalnie ten drugi ranking pomimo, że ma większą bazę danych to jest mniej popularny.
Dotyczy: https://horyzontcapital.com/oferta/pozyczka-hipoteczna-dla-firm
Siedem historii na tle limitów PaveNow, Avior Finance i WecFina
Siedem streszczonych wyżej historii / studiów przypadków ma jeszcze jedną cechę wspólną i raczej ważną: kwoty. Od 150 tys. zł do 1,4 mln zł. Nałożyłem je na maksymalne kwoty ofert z już wcześniej opisywanych podobnych ofert:
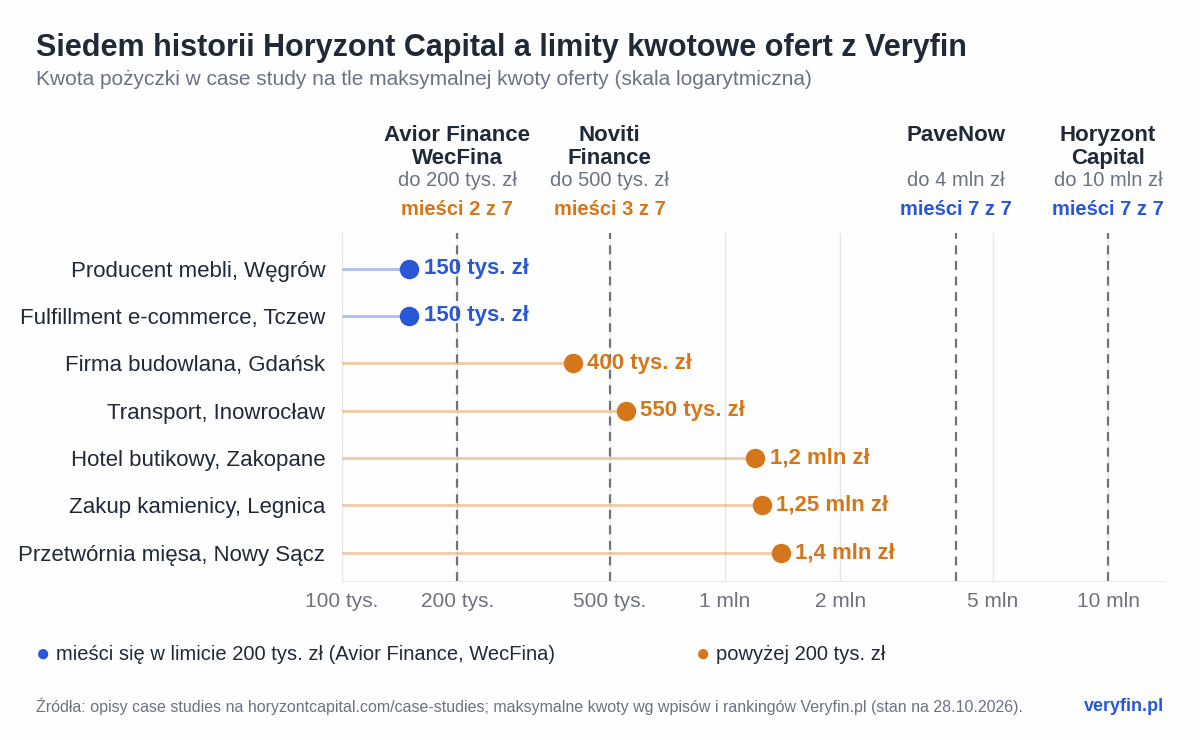
Avior Finance pożycza firmom do 200 tys. zł (na maks. 60 rat), WecFina również do 200 tys. zł, Noviti Finance do 500 tys. zł. Z siedmiu historii w limicie 200 tys. zł mieszczą się tylko dwie, obie po 150 tys. zł (meble z Węgrowa i fulfillment z Tczewa). Pozostałe pięć jest wyżej, a trzy z nich przekraczają milion: hotel w Zakopanem, kamienica w Legnicy i przetwórnia w Nowym Sączu.
Wyżej sięga w tym zestawieniu już tylko PaveNow (w rankingu kredytów i pożyczek firmowych do 4 mln zł) i Horyzont Capital (do 10 mln zł). PaveNow ma własną pożyczkę pod zastaw nieruchomości, ale wymaga min. 12 miesięcy działalności, a w rankingu ma okres do 24 miesięcy. Horyzont przyjmuje firmy od 3. miesiąca i pożycza nawet na 72 miesiące. Przetwórnia z Nowego Sącza potrzebowała 36.
Szybkość wygląda podobnie. Avior weryfikuje wniosek firmowy do 24 godzin, PaveNow wydaje decyzję zwykle w ciągu doby od kompletu danych, Horyzont daje wstępną decyzję w 2 godziny, a w case studies od doby do tygodnia. Najdłużej (6–7 dni) trwały historie z kilkoma nieruchomościami w zastawie.
Różnica jest też w podejściu do zaległości. Faktoring PaveNow wymaga braku zaległości w ZUS i US, a osobna pożyczka pomostowa służy do ich spłaty. Horyzont zaległości akceptuje (podobnie wpisy w KRD, BIK nie jest sprawdzany), bo decyduje wartość nieruchomości, a nie scoring. Przetwórnia z Nowego Sącza miała 87 tys. zł zaległości w urzędzie skarbowym i dostała pożyczkę 1,4 mln zł.

Wydawca i ekspert portalu Veryfin. Od 2003 roku związany z branżą finansową i nieruchomościami. Od 2005 Fintech deweloper i wydawca polskich i zagranicznych portali branży finansowej.